会計帳簿等の閲覧謄写請求の方法と流れ|100分の3の要件、会社が拒否できる場合と仮処分(少数株主の側)

会社から示される資料だけでは会社の業務や財産の状況が分からず、保有する株式の価値を判断する材料もない。会計帳簿を見せるよう会社に求めたいが、どのように請求すればよいのか分からない。
本記事は、議決権又は発行済株式の100分の3以上を保有し、会計帳簿等の閲覧謄写を請求しようとしている非上場会社の少数株主の方に向けたものです。保有割合がこれに満たない方は、少数株主が会社の資料を取得する方法|名簿、定款、計算書類及び会計帳簿の請求の使い分けをご覧ください。
会計帳簿等の閲覧謄写は、請求の理由を明らかにして請求することができます。ただし、会社は業務妨害目的や競業目的などの拒絶事由がある場合には拒否することができ、仮処分決定を得た後も異議申立て等の手続が残ります。以下、順にご説明します。
▶ 会計帳簿閲覧請求で見られる帳簿の範囲と請求理由の書き方|総勘定元帳・申告書に関する裁判例
少数株主・非上場株主の会計帳簿等閲覧謄写請求権の行使の方法・詳細・流れ
会社法は、会社に対し、会計帳簿の作成と、その10年間の保存を義務付けています(会計帳簿作成保存義務・会社法432条)。
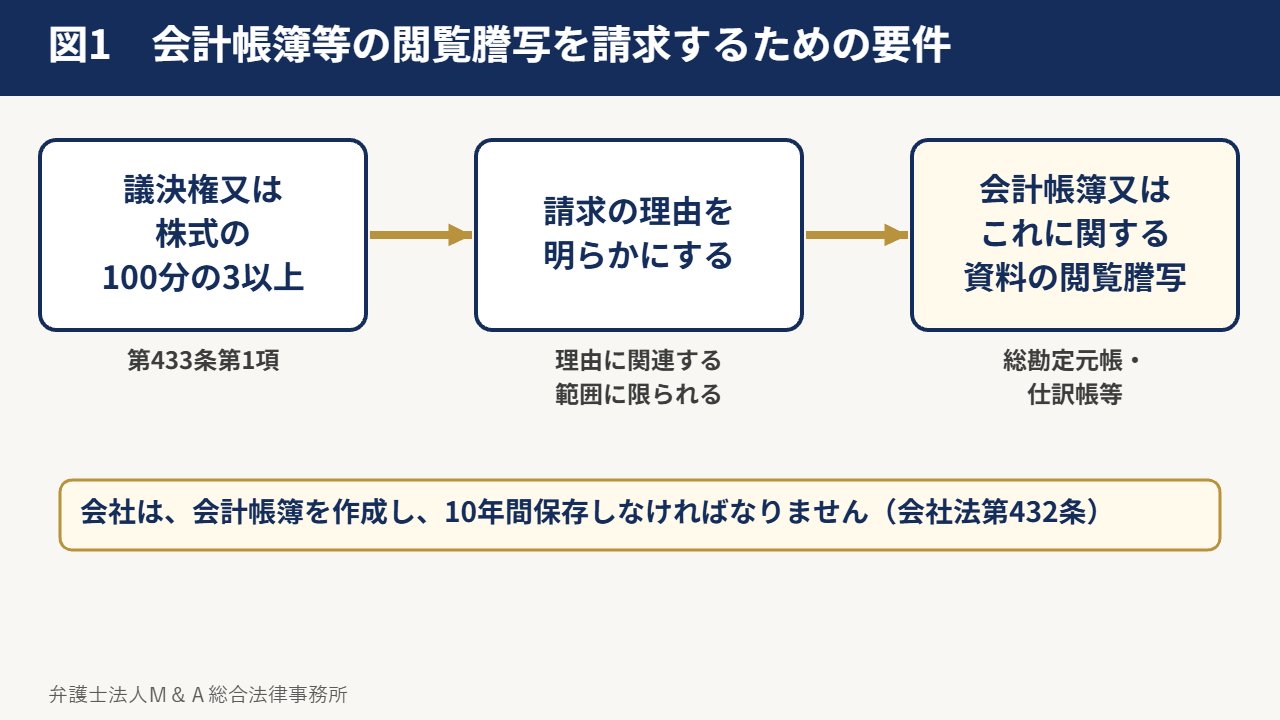
少数株主・非上場株主は、会社法上、少数株主権として、会計帳簿等閲覧謄写請求権(帳簿閲覧請求権・帳簿謄写請求権)を有しています(会社法433条1項)。
少数株主・非上場株主は、総株主の議決権の100分の3以上、または総株式数の100分の3以上の株式を有する株主が、会計帳簿等閲覧謄写請求権(帳簿閲覧請求権・帳簿謄写請求権)を行使できます(会社法433条1項柱書)。
少数株主・非上場株主は、会社法上、取締役の専横を防止するために、株主総会の招集請求権(会社法297条)、取締役の解任請求権(会社法854条)、取締役の違法行為の差止め請求権(会社法360条)、株主代表訴訟提起権(会社法847条3項)等を有しています。
しかし、これらの少数株主・非上場株主の少数株主権を有効かつ適切に行使するためには、少数株主・非上場株主が、事前に、会社の業務状況や財務状況を正確に把握していることが前提となりますので、少数株主・非上場株主の会計帳簿等の閲覧謄写請求権(帳簿閲覧請求権・帳簿謄写請求権)が規定されているのです。
そして、少数株主・非上場株主が会計帳簿等閲覧謄写請求(帳簿閲覧請求・帳簿謄写請求)をすることができる「会計帳簿又はこれに関する資料」(会社法433条1項)としては、①「会計帳簿」、すなわち、代表的には、総勘定元帳、経理元帳、有価証券台帳、貸付金元帳、借入金元帳、売上元帳、当座預金元帳、手形元帳、仕訳帳等と、②「会計帳簿に関する資料」としては、会計帳簿を作成する材料となった書類等(日記帳、領収書、契約書、信書等)とされており、かなり広範囲の資料が含まれ、下記の会計帳簿等を閲覧謄写請求することが一般的になっているものと思われます。
(1)直近3期分の決算書
(2)直近3期分の法人税、地方税、消費税確定申告書
(3)直近3期分の勘定科目内訳書
(4)直近3期分の固定資産台帳
(5)直近3期分の総勘定元帳(会計システムからデータ化されたもの)
(6)直近決算書以降の試算表
関連する案内:非上場株式・譲渡制限株式・少数株式の買取りについての御相談
会計帳簿等閲覧謄写請求には請求の理由を明らかにする必要がある
また、会社法上、会計帳簿等閲覧謄写請求は、「当該請求の理由を明らかにしてしなければならない。」(会社法433条1項柱書)とされています。少数株主・非上場株主が会計帳簿の閲覧謄写を請求するには、請求の理由を明らかにする必要があるのです(会社法433条1項柱書)。
すなわち、理由がない場合は、株主は会計帳簿等閲覧謄写請求を行うことができないのです。また、会計帳簿等閲覧謄写請求の範囲は、この理由に関連する範囲に限定されるのです。
たしかに、会社に対して、理由なく、会計帳簿等閲覧謄写をする必要はありませんので、その通りかと思われますが、あまりここを強調すると、株主がいくら理由を説明したとしても、会社が難癖をつけて、「それは理由がない」「理由と関係がない」「理由として不十分だ」などと言って会計帳簿等閲覧謄写請求を拒否できることになりますので、この要件はあまり厳しく取り扱われません。
また、そもそも、株主が会社の企業価値算定を行う必要があるような場合は、会計帳簿等については、およそ全て閲覧謄写する必要があるのですから、企業価値算定を行う必要があるような場合は、会社は会計帳簿等閲覧謄写請求をまったく拒否できないということとなります。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
会社が閲覧謄写を拒否できる場合を確かめておく
また、会社は、少数株主・非上場株主から会計帳簿等の閲覧謄写請求(帳簿閲覧請求権・帳簿謄写請求権)がなされた場合でも、株主の権利濫用を防止するため、一定の場合には、これを拒絶することができます(会社法433条2項各号)。
例えば、少数株主・非上場株主が「その権利の確保又は行使に関する調査以外の目的」「会社の業務の遂行を妨げ、株主の共同の利益を害する目的」「請求者が実質的に会社の業務と競争関係になる事業を営み、又はこれに従事するものであるとき」「請求者が会計帳簿またはこれに関する資料の閲覧または謄写によって知り得た事実を利益を得て第三者に通報するため請求したとき」「請求者が、過去2年以内に、会計帳簿またはこれに関する資料の閲覧または謄写によって知り得た事実を、利益をもって第三者に通報したことがある者であるとき」などです(会社法433条2項)。
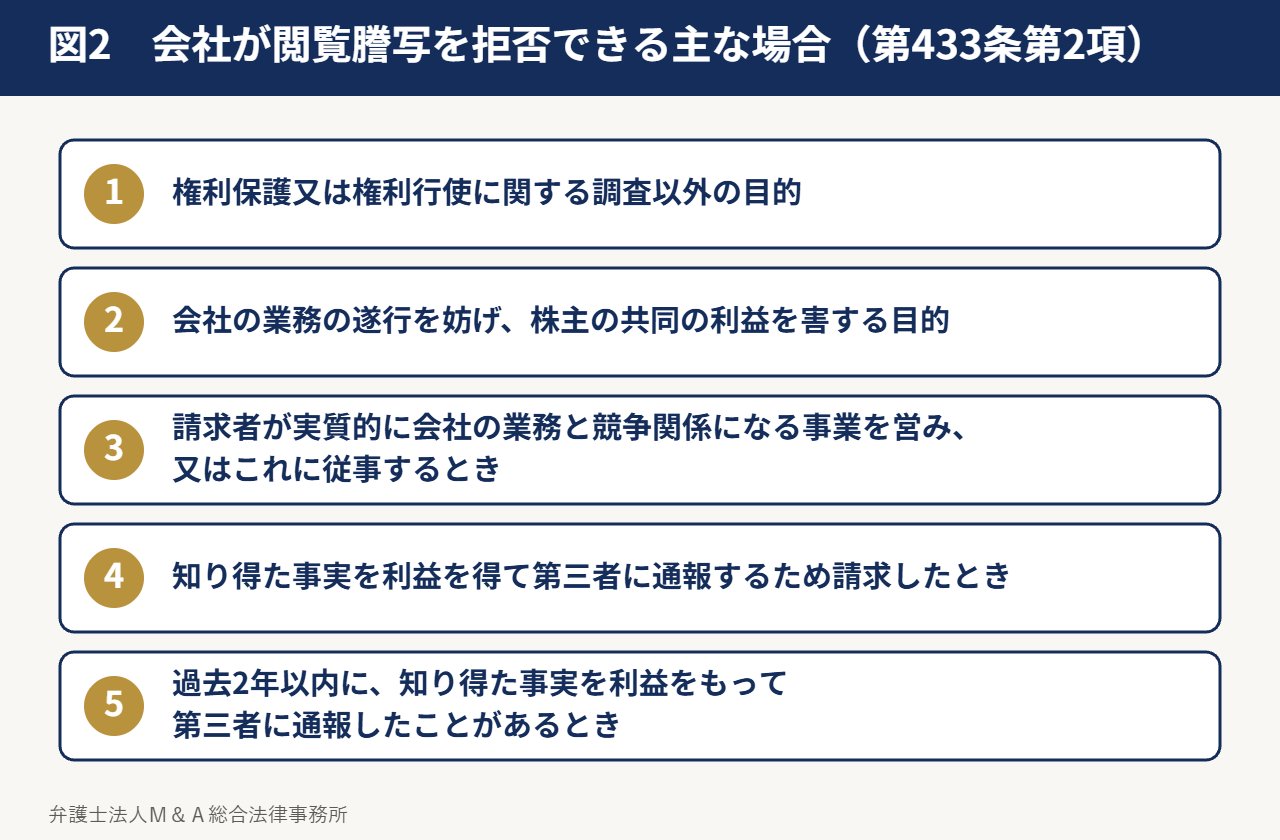
このように拒否事由は広く定められているため、実務では、会社は、ほとんどの場合に、いずれかの拒否事由に当たると主張して、会計帳簿等の閲覧謄写請求(帳簿閲覧請求権・帳簿謄写請求権)を拒否してきます。少数株主・非上場株主としては、請求の理由を具体的に示し、拒否事由に当たらないことを説明できるよう準備しておくことが大切です。
調査以外の目的の拒絶事由と競業目的の拒絶事由が重要
実際の事例としては、①「その権利の確保又は行使に関する調査以外の目的」(会社法433条2項1号)及び②「請求者が実質的に会社の業務と競争関係になる事業を営み、又はこれに従事するものであるとき」(会社法433条2項3号)の事例が多くなっています。
権利の確保又は行使に関する調査以外の目的の拒絶事由について
①「その権利の確保又は行使に関する調査以外の目的」(会社法433条2項1号)については、株主が株主権を行使するために会計帳簿等閲覧謄写請求を行っているのであれば問題はないのですが、会社は、株主の請求がそれ以外の目的によるものだと主張してくることがあります。
例えば、株主が債権者を兼ねている場合、会社は、その株主が株主としてではなく債権者として、仮差押えに必要な要件の確認や証拠の確保、強制執行すべき財産の所在の確認のために、会計帳簿等閲覧謄写請求をしていると主張することがあります。
また、株主が元従業員であるような場合、会社は、その株主が株主としてではなく元従業員として、未払残業代の労働審判や労働裁判、不当解雇の主張のための証拠を入手しようとしていると主張することがあります。
関連する案内:非上場株式・譲渡制限株式・少数株式の買取りについての御相談
競業目的の拒絶事由について
また、その元従業員が転職活動をしているような場合、会社は、会計帳簿等を競合他社への転職に利用する目的や、会社の業務を妨げる目的(会社法433条2項2号の「会社の業務の遂行を妨げ、株主の共同の利益を害する目的」)による請求であると主張することがあります。
②「請求者が実質的に会社の業務と競争関係になる事業を営み、又はこれに従事するものであるとき」(会社法433条2項3号)についても、会社は、転職活動をしている元従業員がこれに当たると主張することがあります。
このような会社の主張に対しては、少数株主・非上場株主の側で、株主としての権利の行使に関する調査のための請求であることや、会社の業務と競争関係にある事業を営んだり、これに従事したりしていないことを、具体的に説明していくこととなります。
会社や大株主が示す買取価格が低すぎる場合に、根拠を示して価格を交渉する進め方は、次のページでご案内しています。
少数株主・非上場株主の会計帳簿等閲覧謄写請求権の行使方法・詳細・流れについて!!
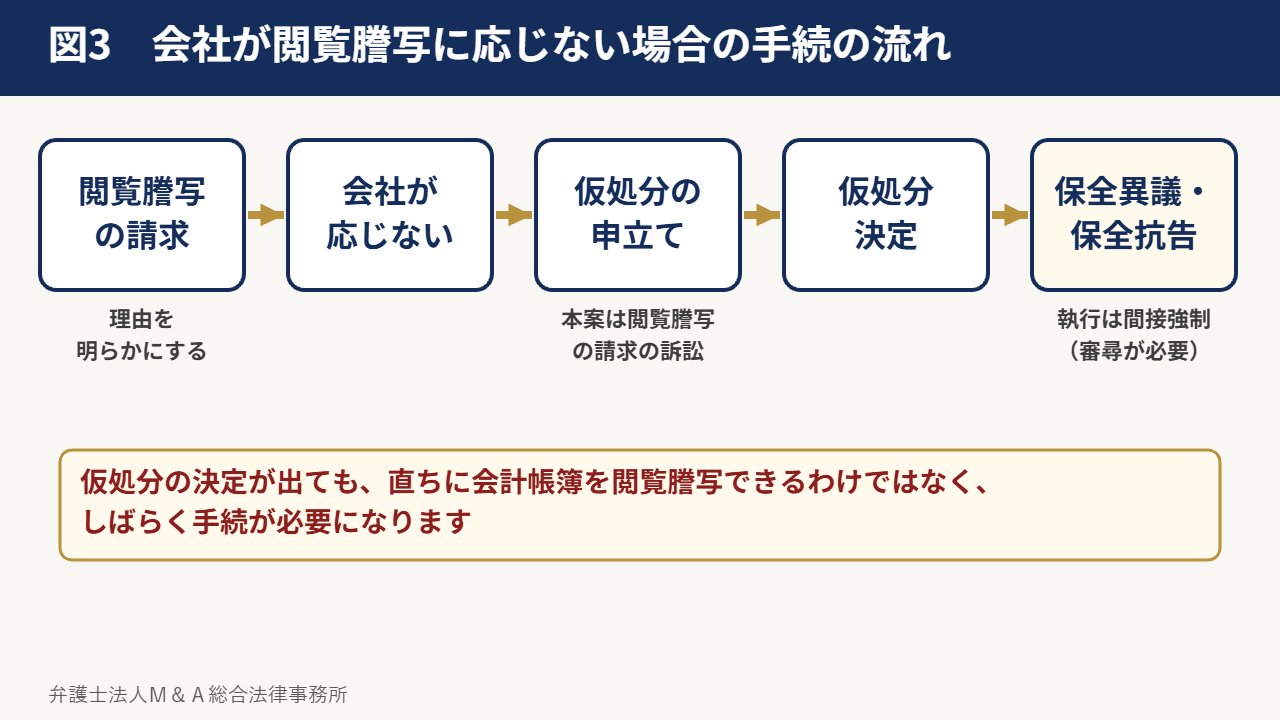
ただ、会社が、正当な理由なく、少数株主・非上場株主からの会計帳簿等の閲覧謄写請求権(帳簿閲覧請求権・帳簿謄写請求権)に応じない場合、少数株主・非上場株主は、会社に対して、訴訟を提起し、会計帳簿の閲覧謄写請求(帳簿閲覧請求・帳簿謄写請求)に応じるよう求めていくこととなります。
しかし、訴訟による解決では時間がかかるため、少数株主・非上場株主は、会社に閲覧謄写を請求する訴訟を本案訴訟として、会社に対して、会計帳簿等の閲覧謄写請求権(帳簿閲覧請求権・帳簿謄写請求権)に基づく会計帳簿の閲覧謄写を命じる仮処分の申立てを行うことが一般的です。
仮処分手続きですから、手続きは通常訴訟の2倍程度の速度で進みます。専門家の助力なくしては、到底、十分な対応は困難です。
会社が株式買取りに応じない場合を含め、非上場株式の売却の進め方は、次のページで総合的にご案内しています。
会計帳簿の閲覧謄写仮処分決定が出たとしても仮執行停止・異議申立・保全抗告・審尋手続が残っている
ところで、会計帳簿等の閲覧謄写請求権(帳簿閲覧請求権・帳簿謄写請求権)に基づく会計帳簿の閲覧謄写を命じる仮処分決定が出た場合、仮処分手続きですから、上訴の方法が異なります。
そもそも、会社は、仮処分決定に対して、まずは発令裁判所に対して、保全異議を申し立てることができます。この際、会社は、仮処分執行停止も併せて申し立てることがあります。仮処分執行停止がなされない限り、少数株主・非上場株主は、保全異議の判断が出る前であっても、仮処分決定を執行することができます。
また、会社は、保全異議でも仮処分決定が取り消されなかった場合、上級裁判所に保全抗告することができます。
なお、会計帳簿の閲覧謄写を命じる仮処分決定については、執行の方法としては、間接強制(金銭の支払を命じるなど一定の不利益を課すことにより義務の履行を強制する方法)しか行われず、またその間接強制命令の発令のためには審尋が必要となるなど、さまざまな段階で会社に防御の機会があり、会計帳簿の閲覧謄写を命じる仮処分決定がでさえすれば、直ちに、会計帳簿が閲覧謄写できるわけではなく、しばらく手続きが必要になる点、留意が必要です。
関連する案内:非上場株式・譲渡制限株式・少数株式の買取りについての御相談
この記事の位置付け
会計帳簿等の閲覧謄写請求権の行使に関するメインのページです。本ページは、少数株主として株式の売却を考える方に向けて、請求から仮処分に至るまでの流れを全体から示します。請求できる株主の要件は別のページをご参照ください。
本ページは、会計帳簿等閲覧謄写請求権の要件、拒絶事由及び仮処分に至る手続の流れを通して述べる中核のページです。開示の対象となる範囲に関する裁判例と請求理由の書き方は、会計帳簿閲覧請求で見られる帳簿の範囲と請求理由の書き方|総勘定元帳・申告書に関する裁判例で扱います。
同じ主題を扱う関連ページ
非上場株式の売却や会社との紛争でお困りの方へ
▶ 非上場株式の売却・紛争の専門サイトへ 株式買取請求、価格決定の申立て、会社との交渉まで、まとめてご案内しています。
具体的なご相談をお考えの株主の皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
2023年(令和5年)10月に最高裁判所において株式買取請求権に関する逆転判決を得た弁護士です。長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件にも関与しています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継及び企業法務
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書

