適正な株式買取価格の実現に注力#こちら非上場株式110番
非上場株式の評価・買取価格を確かめたい株主の方へ
非上場株式の評価額と買取価格にお困りではありませんか
評価額は方式により大きく異なります。当事務所は、財務内容に照らした株式の価値の見解を示し、交渉や裁判により適正な価格での売却を目指します。
元日本最大の法律事務所出身
弁護士法人M&A総合法律事務所非上場株式に、正当な価格を。
代表弁護士土屋 勝裕
- 非上場株式
相談実績300件超 - 最高裁判所逆転判決
令和5年10月 - 土日祝も電話受付
- 日本全国対応
- 資料がなくてもご相談可
- 会社に知られずに秘密厳守
まずは、お電話又はご相談のお申込みのページからご連絡ください
こんなお悩みはありませんか
- 評価の方法が分からず、提示額の妥当性が不明
- 額面に近い金額で買い取ると言われている
- 提示額の算定根拠が示されていない
- 相続税の評価額を理由に、安い株式買取りを求められた
- 評価の見直しの報道後、会社が株式買取りを急ぐ
- 純資産は大きいのに、株式の価格が著しく低い
- 長年配当がなく、持ち続ける意味がない
- 株式買取業者から、株式の買取りの打診を受けた
株式買取業者への売却は、弁護士法第73条に反し無効となり得るとした判決があります(大阪高等裁判所令和6年7月12日判決。上告棄却により確定)。売却の前にご相談ください。
そのお悩みは、弁護士法人M&A総合法律事務所にご相談ください
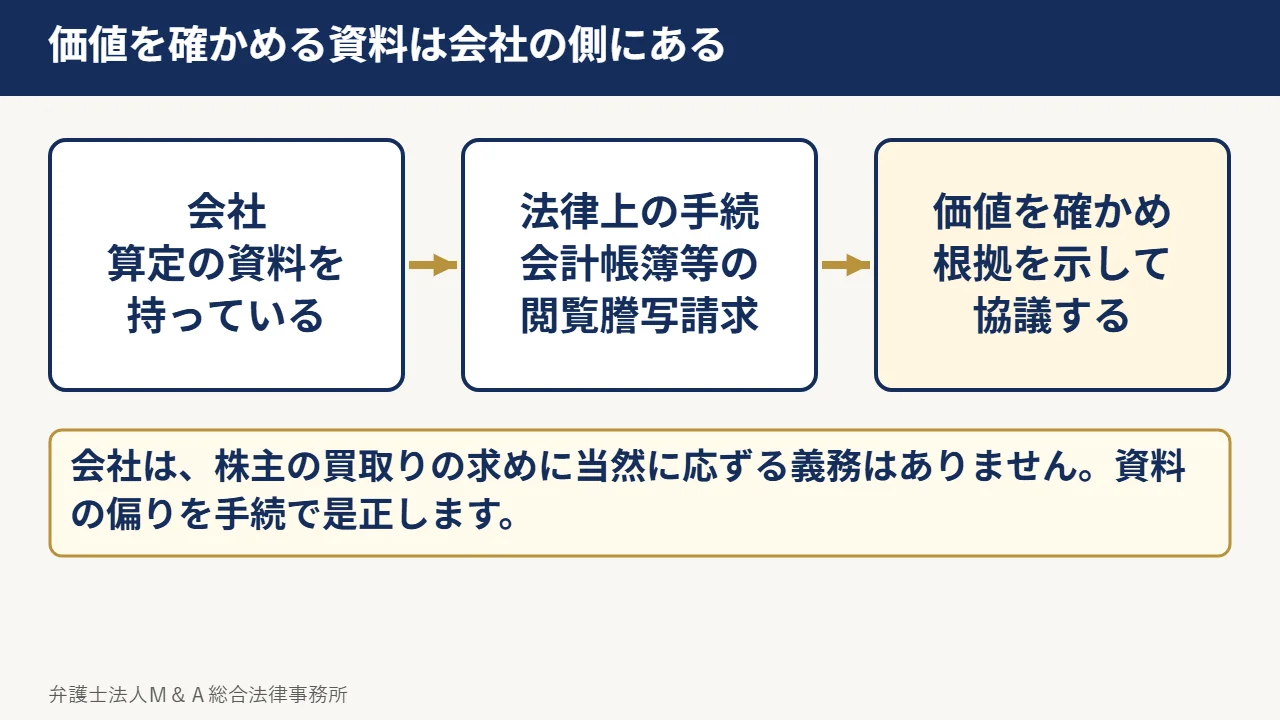
会社は、株主から買取りを求められても当然に応ずる義務はなく、算定に必要な資料は会社の側にあります。資料の偏りを法律上の手続で是正し、価値を確かめます。
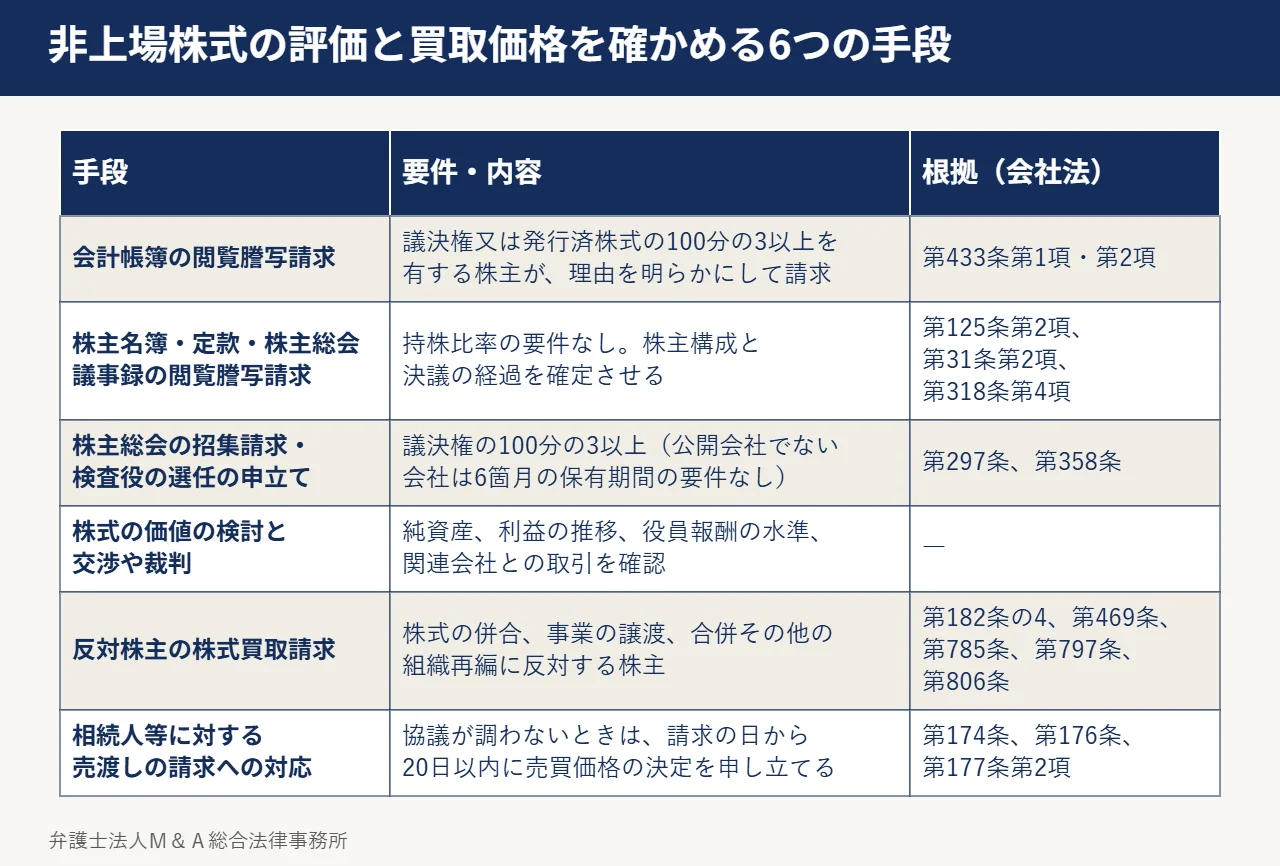
採り得る手段を、一覧にしてご覧いただきます
解決の手段
01会計帳簿の閲覧謄写請求
一定の株主は会計帳簿等の閲覧謄写を請求できます。
詳しく見る
総株主の議決権又は発行済株式の100分の3以上を有する株主が、理由を明らかにして請求します。会社が拒む場合は、拒絶事由の有無が争点となります。
根拠会社法第433条第1項・第2項
02株主名簿・定款・株主総会議事録の閲覧謄写請求
持株比率の要件はありません。
詳しく見る
まず株主構成と決議の経過を確定させることが、価格を検証する前提となります。
根拠会社法第125条第2項、第31条第2項、第318条第4項
03株主総会の招集請求・検査役の選任の申立て
総株主の議決権の100分の3以上を有する株主ができます。
詳しく見る
公開会社でない会社では、6箇月の保有期間の要件はありません。
根拠会社法第297条、第358条
04株式の価値の検討と交渉や裁判
会社の提示額の前提を明らかにします。
詳しく見る
純資産の状況、利益の推移、役員報酬の水準、関連会社との取引を確認し、交渉や裁判により適正な価格での売却を目指します。
根拠—
05反対株主の株式買取請求
組織再編等に反対する株主は、公正な価格での買取りを請求できます。
詳しく見る
対象は、株式の併合、事業の譲渡、合併その他の組織再編です。
根拠会社法第182条の4、第469条、第785条、第797条、第806条
06相続人等に対する売渡しの請求への対応
会社から売渡しを請求されることがあります。
詳しく見る
相続により譲渡制限のある株式を取得した者に対し、定款の定めに基づくものです。協議が調わないときは、請求の日から20日以内に裁判所に売買価格の決定を申し立てられます。
根拠会社法第174条、第176条、第177条第2項
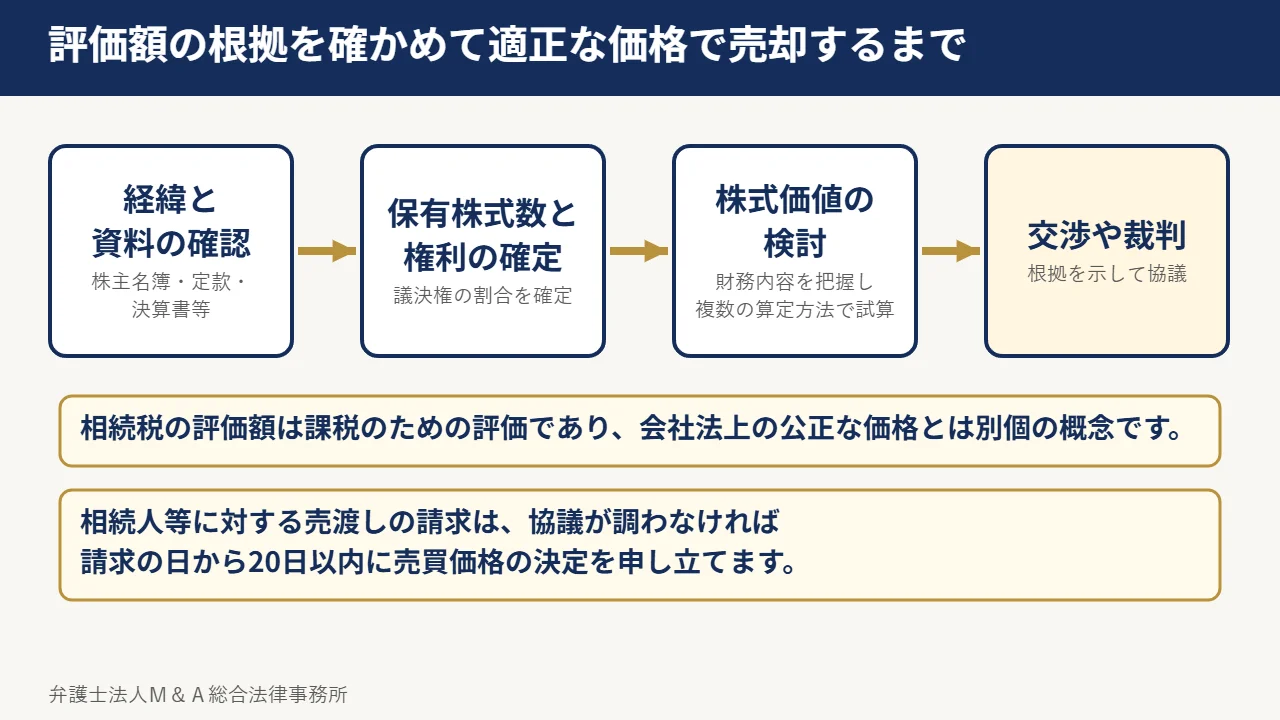
相続税の評価額は課税のための評価であり、会社法上の公正な価格とは別個の概念ですが、実務では株式買取価格の根拠として示されることが多くあります。
弁護士に相談しない場合・相談した場合
相談しないまま進めると
- 見直しの内容が定まってからでは、手段が限られ得ます
- 口頭のやり取りでは、提示額と根拠の記録が残りません
- 古い株主名簿の写しや通知書も、廃棄しないでください
- 「相続税の評価額だから適正」とは限りません
- 時間の経過で、資料も関係者の記憶も失われます
当事務所にご相談いただくと
- 評価額の根拠が分かり、提示額の当否を自分で判断できたら嬉しいですね。
- 財務内容に見合った適正な価格で、株式を売却できたら嬉しいですね。
- 見直しの動向に振り回されず、落ち着いて協議できたら嬉しいですね。
- 相続人等に対する売渡しの請求の価格
- 20日以内協議が調わなければ、請求の日から20日以内に申し立てます。会社法第177条第2項
- 会社による売渡しの請求
- 1年相続を知った日から1年を過ぎると、会社は請求できません。会社法第176条第1項ただし書
- 相続税評価の方法の見直し
- 検討中令和8年8月20日現在、内容も時期も確定していません。国税庁の有識者会議(令和8年4月20日)
会社の評価を争って売却した事例
配当還元価格による低い評価を争い、社長個人に売却した事例(解決事例18)
親族が経営する会社の元取締役で約10パーセントの株式を持つ株主に対し、会社は、少数株主であるから配当還元価格が妥当であると主張して低い価格を示しました。株主総会は開かれず、配当もありませんでした。当事務所は、配当を抑えている会社では配当還元価格が実態を反映しないことを主張し、収益還元法及びDCF法による評価書を示して交渉しました。社長個人が一括払で買い取る内容で合意し、価格は当初の提示額の約2倍となりました。
「株式の価値は0円」として買取りと決算書類の開示を拒まれた事例(解決事例14)
他県に住む創業者の次女が株式の買取りを申し入れたところ、会社は債務超過のため株式の価値は0円であると主張し、決算書類の開示も拒みました。当事務所は、手元の株主総会の資料等から会社の実態を検討し、会計帳簿の閲覧謄写を正式に請求しました。収益還元法及びDCF法による私的鑑定を根拠に交渉を続け、裁判手続を経ずに、依頼者の希望額に近い価格で会社が全株式を買い取る内容で合意しました。
会社が額面での買取りを主張し、株式の帰属も争われた事例(解決事例9)
創業家出身の元取締役が数パーセントの株式の買取りを申し入れたところ、会社は退社時に額面で買い取るのが原則であると主張し、一部の株式は依頼者のものではないとしました。当事務所は、株主権の確認を求める仮処分を申し立てたうえで、時価純資産法と収益還元法による私的鑑定を基に、裁判所に株式の価格の決定を申し立てました。裁判所の鑑定と和解勧告を経て、時価純資産価格と収益還元価格をおおむね均等に考慮した価格で、会社が株式を買い取る内容の和解が成立しました。
これらは公開済みの事例の要約です。各事例の頁に記載のとおり、当事者の特定を避けるため、事案の内容は実際の当事者及び事件とは異なるものを用いています。利用できる手続と解決の見通しは、個別の事実関係によって異なります。
当事務所が選ばれる理由をご説明します
当事務所が選ばれる理由
01非上場株式相談実績300件超
M&A、事業承継及び株主間の紛争を中心に取り扱い、この分野のご相談に継続して対応しています。
02大規模法律事務所出身の代表弁護士
代表弁護士は、長島大野常松法律事務所を経て、当事務所を開設しました。
03株式価値評価の専門的な知見
慶應義塾大学ビジネス・スクールとペンシルバニア大学ウォートン・スクールで、株式価値評価理論及び交渉理論を専攻しました。
04交渉から裁判まで一貫して対応
2023年(令和5年)10月、株式買取請求権で最高裁判所の逆転判決を得ました。
05実務書の執筆
『中堅・中小企業のためのM&Aトラブル事例と実務対策』(清文社)その他の実務書を執筆しました。
06日本全国対応・土日祝も受付
お電話は8:00〜21:00(土日祝含む)、お問い合わせのページは24時間受け付けています。
代表弁護士のご紹介
代表弁護士 土屋勝裕弁護士法人M&A総合法律事務所/東京弁護士会
経歴
- 長島大野常松法律事務所(当時、日本最大の法律事務所)で、共同株式移転による持株会社化、上場会社の敵対的買収防衛、大手企業の海外上場及び新規株式公開、不動産投資信託の上場等の案件に携わりました。
- 慶應義塾大学ビジネス・スクールとペンシルバニア大学ウォートン・スクールで、M&Aファイナンス理論・株式価値評価理論・交渉理論を専攻しました。
- 不動産投資信託の運用会社の外部委員・執行役員、投資ファンドの外部委員、小売企業の監査役を務めました。
- 中国(上海)の法律事務所での執務を経て、弁護士法人M&A総合法律事務所を開設しました。
- 2023年(令和5年)10月、株式買取請求権に関する事件で最高裁判所の逆転判決を得ました。
著書
- 『非上場会社における少数株主対策の手法と実務』(日本法令、令和7年10月発売、令和8年6月増刷、共著)
- 『中堅・中小企業のためのM&Aトラブル事例と実務対策』(清文社、令和8年5月発売)
- 名称
- 弁護士法人M&A総合法律事務所
- 所在地
- 東京都港区虎ノ門4丁目3−1 城山トラストタワー17階
- 電話
- 03-6435-8418 受付 8:00〜21:00(土日祝含む)
ご相談から解決までの流れを、段階に分けてお示しします
ご相談から解決までの流れ
- ご相談のお申込みお電話又はお問い合わせのページから。ご相談は事前予約制です。
- 経緯と資料の確認株主名簿の写し、定款、登記事項証明書、決算書3期分、会社からの書面を拝見します。
- 保有株式数と行使できる権利の確定議決権の割合を確定し、会計帳簿の閲覧謄写請求等を行使できるか判断します。
- 資料の収集と財務内容の把握会社の提示する金額がどのような前提に立つものかを明らかにします。
- 株式価値の検討複数の算定方法で株式売買価格を試算し、目指す価格の水準を定めます。
- 交渉や裁判根拠を示して交渉し、交渉や裁判により適正な価格での売却を目指します。
初回のご相談で確認すること
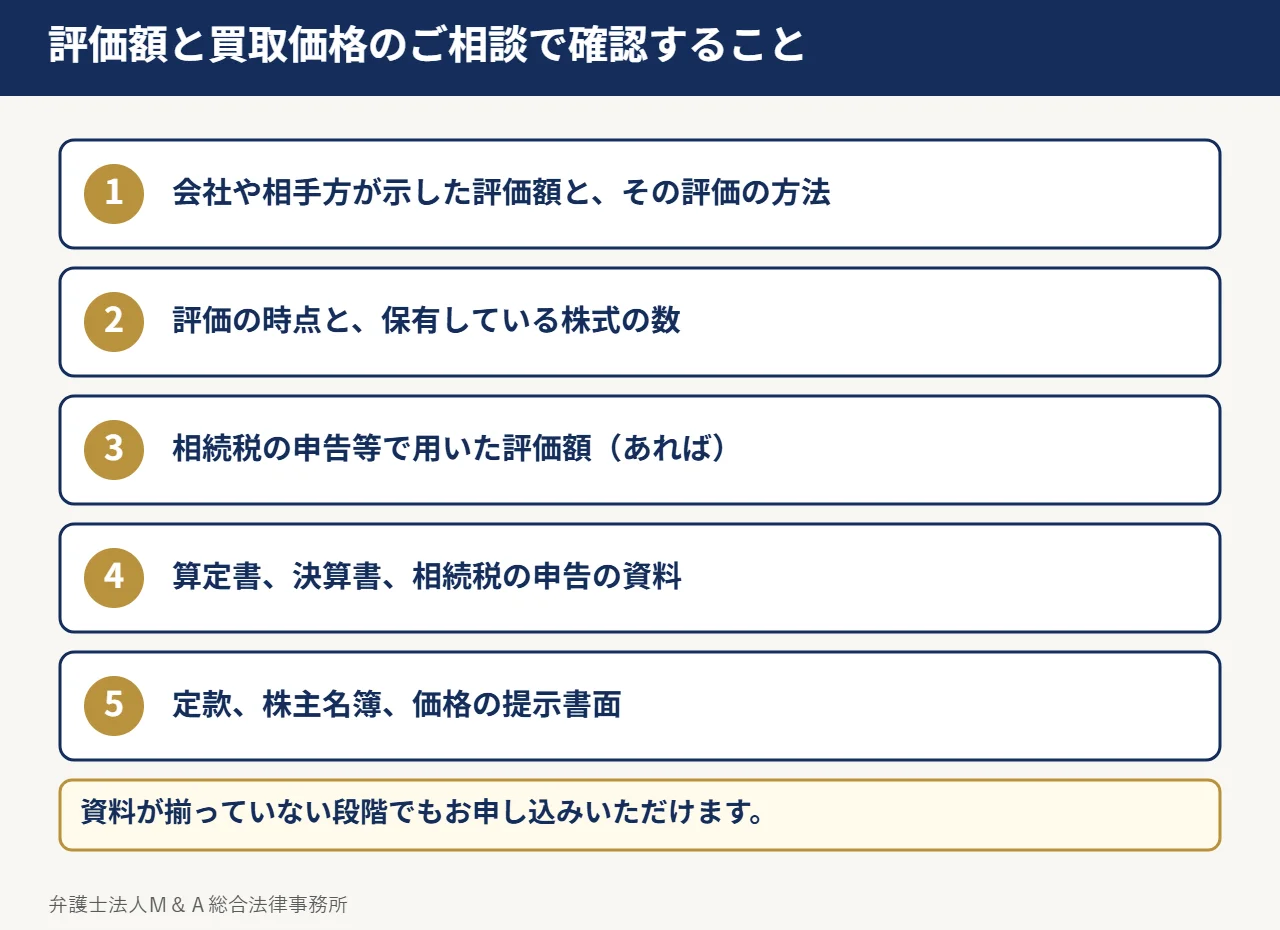
会社や相手方が示した評価額とその方法、評価の時点、保有株式数、相続税の申告等で用いた評価額があればその内容をお聞かせください。算定書、決算書、相続税の申告の資料、定款、株主名簿及び価格の提示書面があれば拝見します。資料が揃っていない段階でもお申し込みいただけます。
当事務所にご依頼いただく場合は、受任する業務の範囲を確認したうえで、税務上の評価と、売買や裁判で問題となる価格とを区別して検討し、財務内容の確認、評価の検討、根拠を示した交渉を代理人として進めます。裁判手続を検討する際は、その目的、必要な資料及び費用をご説明します。
弁護士費用
弁護士費用は、弁護士費用一覧のページをご覧ください。初回のご相談で、見込みを具体的にお伝えします。
弁護士費用一覧を見るよくあるご質問
非上場株式の評価額は、どのような方法で決まるのですか。
配当還元方式、純資産方式、収益方式等、用いる方式により価格は大きく異なります。会社の規模、業種、株主の属性、持株比率によって適合する手法が異なり、同じ会社の株式であっても、前提の置き方により金額は大きく変わります。事案に即した評価の考え方をご説明します。
配当還元方式で評価した金額で買い取ると言われました。妥当な金額なのでしょうか。
妥当とは限りません。配当還元方式の還元率10%は昭和39年の財産評価基本通達の公表以来据え置かれており、国税庁の有識者会議の資料によれば、評価の対象となった会社の82.4%は直前の2期に配当をまったく支払っていません。株式の価値を確かめてから判断してください。
相続税の評価額での株式買取りを求められています。
相続税の評価額は課税のための評価であり、会社法上の公正な価格とは別個の概念です。売買の価格とは考え方が異なりますので、合意の前にご相談ください。
相続税評価の見直しで、会社が支払う株式買取価格も上がりますか。
上がるとは限りません。相続税の評価額は会社法上の公正な価格とは別個の概念ですが、実務では株式買取価格の根拠として示されることが多く、その前提が変われば協議の材料は変わり得ます。令和8年8月20日現在、見直しの内容も時期も確定していません。
会社から額面での株式買取りを提案されています。応じなければならないのですか。
応じる義務はありません。金額のみを求めても会社の側に応ずる理由は生じないため、会社の財務内容に基づく根拠を示し、交渉や裁判により適正な価格での売却を目指します。
持株比率が低くても、会計帳簿を見ることができますか。
総株主の議決権の100分の3以上又は発行済株式の100分の3以上を有する場合に請求できます(会社法第433条第1項)。これに満たない場合でも、株主名簿、定款及び株主総会議事録の閲覧謄写は請求できます。
会社に知られずに相談することはできますか。
できます。ご相談の内容は秘密として厳守します。会社に対する通知の要否とその時期は、方針が定まってから一緒に判断します。
関連するご案内
関連する解説
本ページの記載は、一般的な法制度と当事務所の取扱いの説明であり、個別の事案について一定の結果を保証するものではありません。見通し、要する期間、金額その他の帰結は、事案ごとの事実関係と資料によって異なります。
ご相談フォーム
このページから、そのままご相談の内容をお送りいただけます(24時間受付・秘密厳守)。
このサイトは reCAPTCHA で保護されており、Google のプライバシーポリシーと利用規約が適用されます。