同族会社の株式譲渡承認とは?承認請求の流れ・売却方法・税金を解説
同族会社の株式を相続したり、親族から引き継いだりしたものの、「この株は売れるのか」「名義を変えるにはどうすればよいのか」と悩む方は少なくありません。
近年は中小企業の後継者不在が課題となっており、帝国データバンクが発表した全国『後継者不在率』動向調査(2025年)によると、国内企業の後継者不在率は50.1%とされています。後継者がいないだけでなく、相続によって同族会社の株式が思いがけず親族に分散し、保有しているだけの状態になることもあります。
同族会社の株式は非上場であることが多く、譲渡に会社の承認が必要なケースも一般的なため、売りたいと思っても手続きが止まりやすい資産です。
この記事では、少数株主として同族会社の株式を手放したい方に向けて、株式の移し方と評価の決まり方、譲渡等承認請求による売却の流れ、売却時の税金と注意点を弁護士が解説します。
非上場株式の売却でお困りではありませんか?
非上場株式のトラブルならご相談ください
同族会社の株式の特徴(非上場株式・譲渡制限株式)
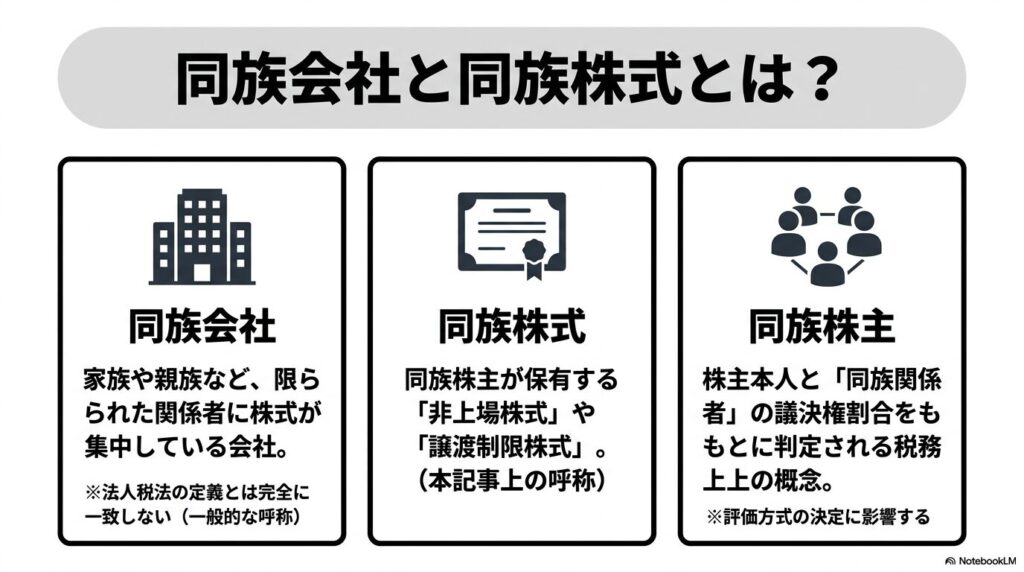
同族会社とは、一般には家族や親族など限られた関係者に株式が集中している会社を指す言葉です。法人税法上は、一定の株主等とその同族関係者が株式や議決権の一定割合以上を保有する会社を指すなど、税法上の定義もあります。本記事では、家族や親族を中心に株式が保有されている会社を、一般的な意味で「同族会社」と呼びます。
同族会社では、相続や世代交代によって株式が親族に分散し、経営に関わらない少数株主が生じることがあります。経営に関わる機会が少なく、配当も積極的に行われない場合、株主にとって経済的な利点が見えにくくなり、株式を手放したいと考える場面が生じます。
本記事で使う用語の意味
| 用語 | 意味 | 注意点 |
|---|---|---|
| 同族会社 | 家族や親族など、限られた関係者に株式が集中している会社を指すことが多い言葉です。 | 法人税法上の「同族会社」と、一般的な意味での同族会社は完全に同じではありません。 |
| 同族株式 | 同族会社の株主が保有する非上場株式や譲渡制限株式を指して使われることがある便宜的な表現です。 | 「同族株式」は会社法上の典型的な法令用語ではないため、本記事では原則として「同族会社の株式」と表記します。 |
| 同族株主 | 相続税や贈与税で非上場株式を評価する際に、株主本人と同族関係者の議決権割合をもとに判定される税務上の概念です。 | 同族株主にあたるかどうかで、株式の評価方式が変わることがあります。 |
非上場株式は価格を確認しにくい
非上場株式は、金融商品取引所に上場されていない株式です。上場株式のように市場価格を確認できないため、売却価格を決める際には、会社の資産・収益・配当の状況などを踏まえて検討する必要があります。
譲渡制限株式は会社の承認が必要
譲渡制限株式とは、譲渡によって株式を取得する場合に会社の承認を要する旨が定款で定められている株式です。会社にとって好ましくない人物が株主となり、議決権を取得することを防ぐため、中小企業や同族会社では譲渡制限が設けられていることが多くあります。
会社の承認がないまま株式を譲渡しても、譲受人は会社に対して株式の取得を主張できず、株主名簿の名義書換・議決権行使・配当の受領で問題が生じる可能性があります。会社法上、この承認を求める手続きは「譲渡等承認請求」と呼ばれます。売却や贈与を検討する場合は、まず定款で譲渡制限の有無と承認機関を確認しましょう。
同族会社の株式を移す方法(譲渡・贈与・相続)
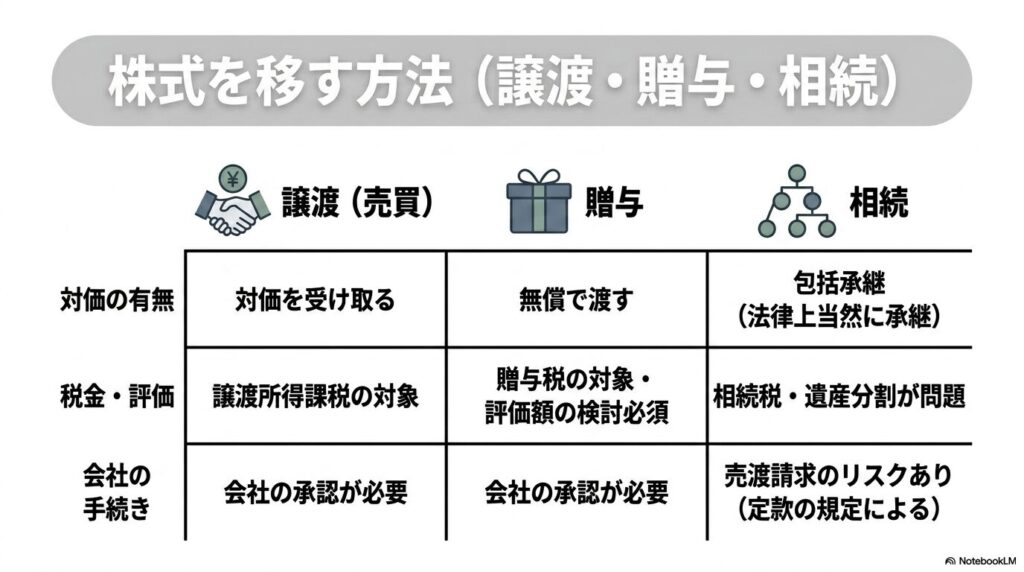
同族会社の株式を別の人に移す主な方法は、譲渡(売買)・贈与・相続の3つです。対価の有無・かかる税金・会社の承認の要否は、次のように異なります。
| 移す方法 | 対価 | 主にかかる可能性のある税金 | 会社の承認 |
|---|---|---|---|
| 譲渡(売買) | あり | 譲渡益が出れば売主に譲渡所得課税(一般に20.315%) | 譲渡制限株式は必要 |
| 贈与 | なし | 受贈者に贈与税 | 譲渡制限株式は必要 |
| 相続 | なし | 相続人に相続税 | 原則不要(包括承継) |
非上場株式の売却・譲渡の全体像については、非上場株式を売りたい方へ(売却・譲渡方法から税金・価格算定まで)もあわせてご覧ください。
株式譲渡(売買)
株式譲渡は、株式を売って対価を受け取る方法です。同族会社の株式は取引市場がないため、買い手が親族・役員・従業員など会社に近い人や、発行会社に限られやすい傾向があります。
株式の贈与
株式を無償で渡す場合は贈与になります。贈与税は非上場株式の評価額をもとに計算されるため、渡す前に評価額を確認しておきましょう。
相続で株式を取得した場合
同族会社の中には、相続で株主が増えるのを避けるため、定款に「相続人等に対する売渡請求」に関する定めを置いている会社があります。この定めがある場合、相続人が株式を取得した後に、会社から売渡しを求められる可能性があります。
相続人が複数いる場合は、遺産分割で株式の帰属が決まるまで、名義書換や売却の手続きが進みにくくなります。相続による非上場株式の取得から名義書換・評価までの流れは、非上場株式の相続手続きと相続税評価の方法で詳しく解説しています。
同族株主が存在するかしないかの判定方法
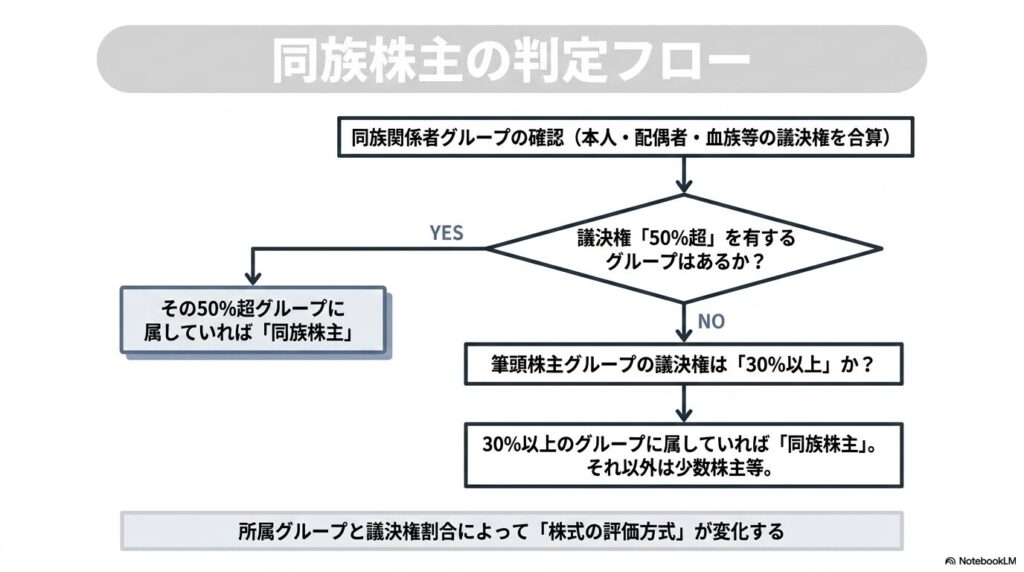
同族株主に該当するかどうかは、相続税や贈与税で非上場株式を評価する際に重要です。同族株主に該当する場合と、同族株主以外の少数株主に該当する場合では、適用される評価方式が変わることがあります。
判定では、株主本人だけでなく、配偶者・直系血族・兄弟姉妹などの同族関係者を合わせた「同族関係者グループ」の議決権割合を確認します。
判定の流れ
- 株主本人と同族関係者を合わせた同族関係者グループを確認します。
- 各同族関係者グループの議決権割合を確認します。
- 議決権の50%超を有するグループがあるかを確認します。
- 50%超のグループがない場合は、筆頭株主グループの議決権割合が30%以上かを確認します。
- ご自身がどのグループに属するか、ご自身の議決権割合が何%かを確認します。
判定の目安
| 会社の株主構成 | 同族株主にあたる株主 | 注意点 |
|---|---|---|
| 議決権の50%超を有する同族関係者グループがある場合 | その50%超のグループに属する株主が同族株主にあたります。 | 30%以上50%未満の別グループがあっても、原則として同族株主にはあたりません。 |
| 議決権の50%超を有する同族関係者グループがない場合 | 筆頭株主グループの議決権割合が30%以上であれば、そのグループに属する株主が同族株主にあたります。 | 筆頭株主グループの議決権割合が30%未満であれば、同族株主のいない会社として扱われます。 |
| 同族株主以外の少数株主にあたる場合 | 同族株主にはあたりません。 | 配当還元方式が用いられることがあります。 |
株式評価を行う前に、株主名簿・議決権割合・親族関係を確認しておく必要があります。
株式評価方法の決定
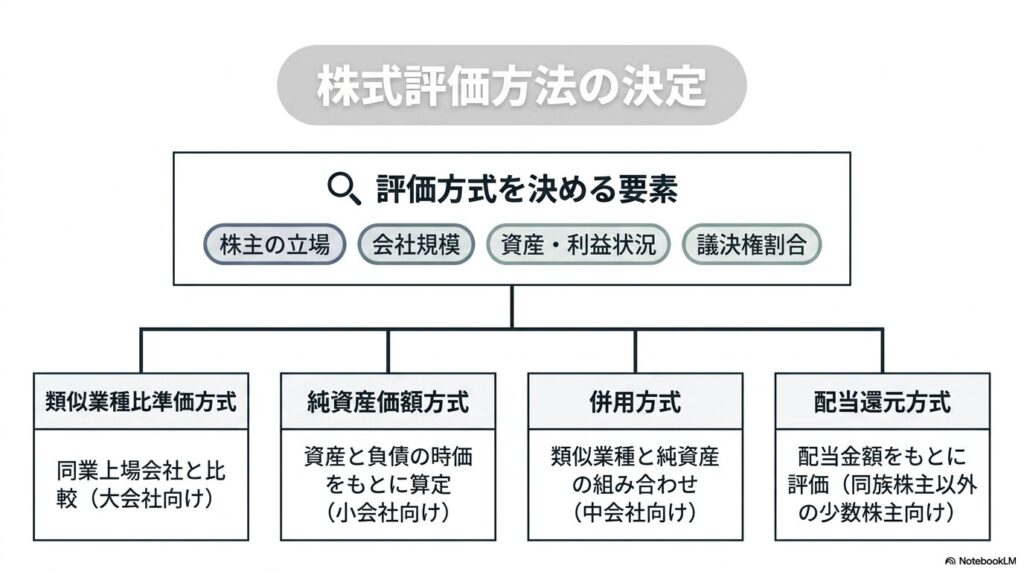
非上場株式は市場価格がないため、相続税・贈与税の申告、親族間の売買、会社法上の売買価格決定など、場面ごとに評価の考え方が問題になります。
特に、相続税や贈与税の計算では、財産評価基本通達にもとづき、会社規模や株主の立場を踏まえて評価方式を選びます。
主な評価方式
| 評価方式 | 概要 | 使われやすい場面 |
|---|---|---|
| 類似業種比準方式 | 同業上場会社の株価・配当・利益・純資産などを参考にして評価する方法です。 | 大会社など、上場会社との比較になじみやすい会社で用いられることがあります。 |
| 純資産価額方式 | 会社の資産と負債を時価で評価し、純資産をもとに株式価値を算定する方法です。 | 小会社や、資産内容の影響が大きい会社で用いられることがあります。 |
| 併用方式 | 類似業種比準方式と純資産価額方式を組み合わせる方法です。 | 中会社などで用いられることがあります。 |
| 配当還元方式 | 配当金額をもとに株式を評価する方法です。 | 同族株主以外の少数株主などで用いられることがあります。 |
評価方式を決める主なポイント
相続税・贈与税の評価方式は、主に次の要素によって変わります。
- 株主が同族株主に該当するか
- 同族株主以外の少数株主に該当するか
- 評価会社が大会社・中会社・小会社のいずれにあたるか
- 会社の資産・負債・利益・配当の状況がどうなっているか
- 株主が保有する議決権割合がどの程度か
同族株主に該当する場合は、類似業種比準方式・純資産価額方式、または両者を併用する原則的評価方式が用いられることが多くなります。ただし、同族株主であっても、議決権割合が5%未満で役員でないなど一定の要件を満たす場合には、配当還元方式が用いられることがあります。
売買価格を決めるときの注意点
財産評価基本通達による評価額が、常に売買価格や会社法上の売買価格決定の基準になるわけではありません。実際の株式譲渡では、会社の資産・収益・配当状況・過去の取引例・株主の立場などを踏まえて、価格の合理性を検討する必要があります。
親族間の売買でも、価格の根拠を後から説明できるよう、決算書や株式評価の資料、過去の売買例などを残しておく必要があります。少数株主が適正な価格で売却するための考え方は、非上場株式の譲渡適正価格はいくらかでも詳しく解説しています。
具体的な算定は個別事情で変わります。同族会社の非上場株式に関するご相談をお受けしておりますので、お困りの場合はお問い合わせください。
同族会社の株式を保有し続けるデメリットと手放すメリット
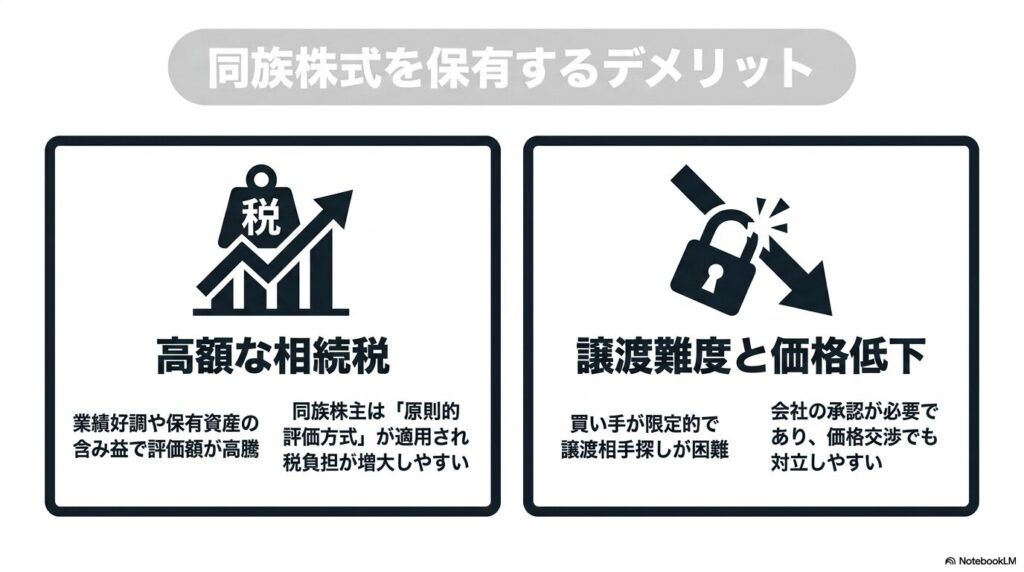
経営に関与していない少数株主にとって、同族会社の株式は配当や議決権行使による利点が見えにくい一方、相続や評価の場面では負担になることがあります。手放すかどうかは、保有を続ける負担と、実際に換価できる金額の両面から判断します。
保有し続けるデメリット
同族株主に該当する相続人には原則的評価方式が用いられることが多く、少数株主などに用いられる配当還元方式より、相続税の計算上の株式評価額が高くなる傾向があります。利益が積み上がっている会社や、不動産・有価証券などの含み益を持つ会社では、現在の業績が悪化していても、内部留保や保有資産の価値によって高く評価されることがあります。
その一方で、非上場株式は買い手が限られ、会社が株式を外部に出したくないとして、譲渡を承認しない場合も見られます。会社や経営者が少数株主の株式を高い価格で買い取ろうとせず、価格交渉で対立する場面も生じます。換金しにくいまま評価額だけが高い状態が続くと、相続のたびに親族へ負担が引き継がれるおそれがあります。
売却・換価するメリット
売却や会社による買取りに応じることができれば、いわゆる「塩漬け」になっていた株式を現金に換えられる可能性があります。現金化できれば、相続税の納税資金や生活資金に充てやすくなります。相続で取得した株式を一定の期間内に発行会社へ譲渡する場合には、税負担に配慮した特例も用意されています。
また、株式が親族間に分散したまま世代交代が進むと、株主が増えて権利関係が複雑になり、会社の意思決定や配当をめぐって意見が対立する場面も生じます。早い段階で、誰に・どの株式を・どのような価格で移すのかを決めておくことは、将来の相続や親族間の紛争を避けることにもつながります。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
同族会社の株式を売却する方法
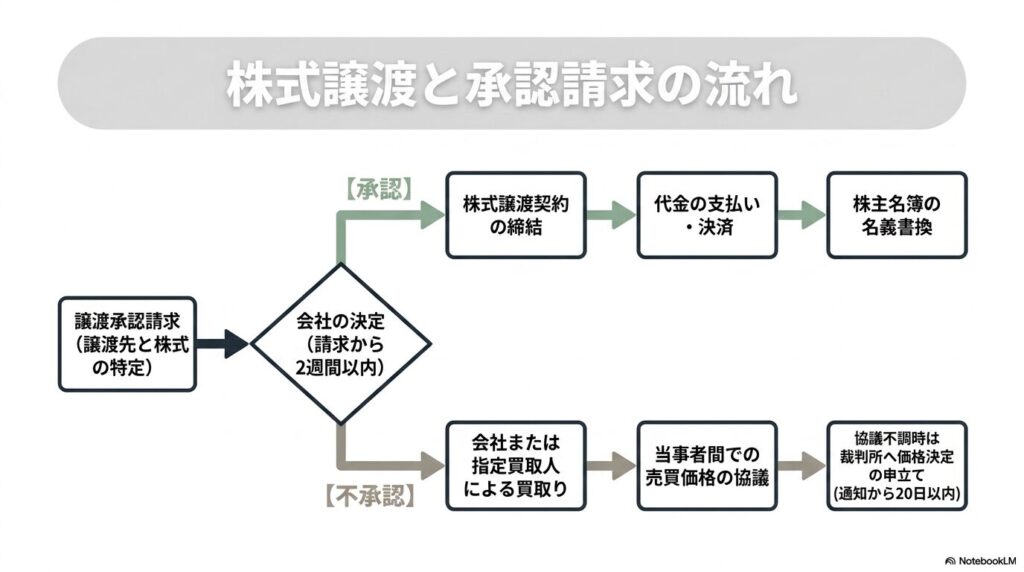
同族会社の株式の多くは譲渡制限株式のため、売却先が親族や役員であっても、通常は会社への譲渡等承認請求が必要になります。この手続きには会社の回答や買取りの通知に期限が定められており、日付の数え方を誤ると不利な結果になり得ます。請求書を提出した日と、会社からの通知を受け取った日は、記録に残しておきましょう。
売却前に確認しておくこと
同族会社の株式譲渡は、定款の定めや会社ごとの運用によって必要な対応が変わります。請求を出してから「株券が見つからない」「株主名簿が亡くなった方の名義のまま」といった理由で手続きが止まることもあるため、事前に次の点を確認しておきましょう。
- 定款で譲渡制限が付いているか
- 承認機関が取締役会か株主総会か
- 不承認なら買取りを求めるか
- 株券発行会社か、株券はどこにあるか
- 株主名簿の名義が誰になっているか
- 譲渡する株式の種類・数と譲受人
- 譲渡価額の根拠となる資料
譲渡等承認請求から譲渡完了までの流れ
譲渡等承認請求は、必要事項を明らかにして行います。後から請求の内容と日付を示せるよう、通常は書面で会社に提出します。不承認の場合に会社または指定買取人(会社が指定する買い手)による株式の買取りを求めたいときは、この請求の段階でその旨を明らかにしておく必要があります。
譲渡する前に株主が請求する場合は、単独で請求できます(会社法136条)。一方、譲渡した後に株式を取得した人が請求する場合は、原則として株主名簿上の株主と共同で請求する必要があります(会社法137条)。例外や詳しい要件は、譲受人(株式取得者)からの株式譲渡承認請求で解説しています。
請求を受けた会社は、定款で定めた機関で承認するかどうかを決めます。定款に定めがなければ、取締役会設置会社は取締役会、取締役会非設置会社は株主総会の決議で決定し、請求の日から2週間以内に株主へ通知しなければなりません。
承認されたら、譲受人と株式譲渡契約を結び、代金の支払い・受領の後に、会社へ株主名簿の名義書換を請求します。株券発行会社では、株券の交付も必要です。名義書換が済むと、譲受人は会社に対して株主として扱われます。
不承認の場合の買取りと期限
譲渡等承認請求の際に買取りを求める旨を明らかにしていた場合、会社が承認しないときは、会社自身または指定買取人が、1株当たり純資産額に対象株式数を掛けた金額を供託したうえで株主に買取りを通知します。各段階の期限は次のとおりです。
| 期限 | 起算点 | 手続き | 期間内に行われない場合 |
|---|---|---|---|
| 2週間以内 | 譲渡等承認請求の日 | 会社が承認・不承認を通知 | 承認したものとみなされる |
| 40日以内 | 不承認通知の日 | 会社が買い取る場合の買取通知 | 承認したものとみなされる |
| 10日以内 | 不承認通知の日 | 指定買取人が買い取る場合の買取通知 | 直ちにはみなし承認にならず、会社が40日以内に通知しなければ承認したものとみなされる |
| 20日以内 | 買取通知の日 | 協議が整わないときの売買価格決定の申立て | 供託された金額が売買価格になる(期間内に協議が整った場合を除く) |
表の期間は原則で、会社の定款でより短い期間を定めている場合があります。また、みなし承認は、会社と株主が合意で別の定めをした場合には当てはまりません。売買価格は、まず会社または指定買取人と株主の協議で決め、整わなければ裁判所に申し立てます。供託額は、協議や裁判所の決定で定まる売買価格と一致するとは限りません。
株券発行会社では、供託を証する書面を受け取った株主の側も、受け取った日から1週間以内に株券を供託しなければならず、怠ると会社または指定買取人に売買契約を解除されるおそれがあります。手続きの詳しい要件は、株式譲渡承認とは?譲渡制限株式の譲渡承認手続きの流れと注意点で解説しています。
なお、合併・会社分割・事業譲渡など一定の会社行為に反対する株主には、会社に公正な価格での買取りを求める反対株主の株式買取請求権が認められる場合があります。譲渡等承認請求が不承認になった場合の買取りとは根拠も期限も異なる制度で、詳しくは株式買取請求権とは?少数株主が非上場株式を売る手続きと注意点で解説しています。
用意する書類と請求書の記載事項
譲渡等承認請求書には、少なくとも譲渡する株式の種類と数、譲受人の氏名または名称、不承認の場合に買取りを請求するかどうかを記載します。会社の運用によっては、譲渡日や譲渡価額、譲受人の住所などの記載や資料の提出を求められることもあります。手続きの過程では、主に次の書類が使われます。
- 譲渡等承認請求書
- 承認決議の議事録と承認通知書
- 株式譲渡契約書(売買の場合)
- 株主名簿の名義書換請求書
- 株券(株券発行会社の場合)
不承認で買取りに進む場合は、供託を証する書面や、会社または指定買取人からの買取通知も加わります。書類の不足や記載漏れがあると手続きが止まりやすいため、早めに定款と会社の運用を確認して準備しておきましょう。
非上場株式の売却でお困りではありませんか?
非上場株式のトラブルならご相談ください
会社又は指定買取人と売買価格で折り合わない場合の価格決定の申立てと、大株主や社長への売却の交渉は、次のページでご案内しています。
同族会社の株式譲渡で生じる税金と注意点
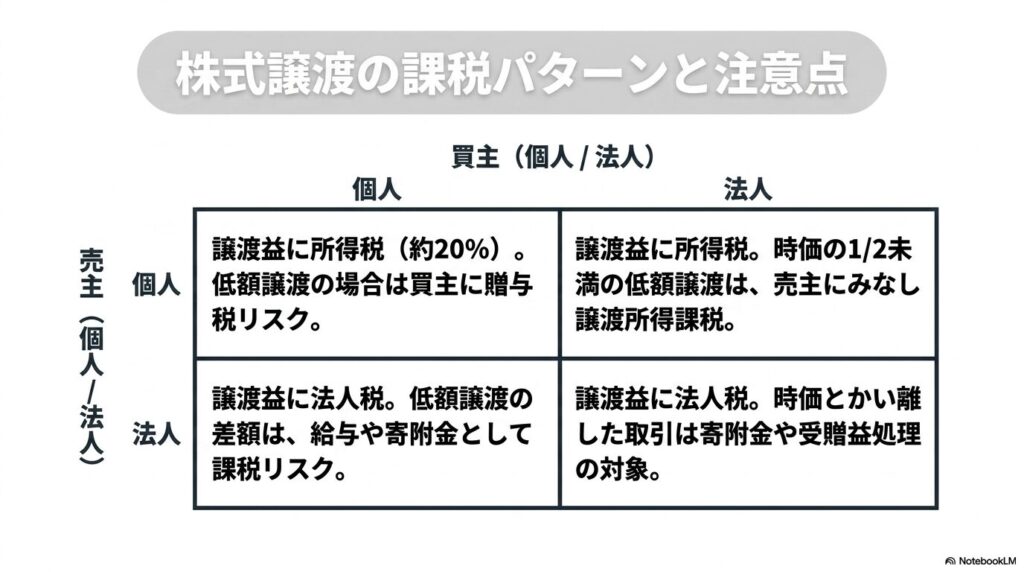
同族会社の株式譲渡では、売主が個人か法人か、買主が個人か会社か、そして譲渡価額が「時価」と比べてどうかによって課税関係が変わります。非上場株式は市場価格がないため、価格の根拠が弱いと、譲渡益の課税だけでなく、贈与や配当とみなされる問題が出ることがあります。取引を決める前に、誰が誰に譲るのか、価格をどう決めるのかを確認する必要があります。
売った側に生じる課税(譲渡益が出た場合)
個人が非上場株式を売って利益が出た場合、一般株式等に係る譲渡所得等として申告分離課税の対象になります。譲渡益は「譲渡価額-(取得費+譲渡費用)」で計算し、税率は所得税15%と住民税5%に、復興特別所得税を加えた一般に20.315%です。
取得費は、購入時の契約書や払込書面などで確認します。相続や贈与で取得した株式は、原則として亡くなった方や贈与した方の取得費を引き継ぐため、当時の購入・払込みの資料を探すことになります。取得費が分からないときは、一定の場合に売却代金の5%を取得費とする扱いが認められることがあります。
たとえば、取得費が分からない非上場株式を1,000万円で譲渡し、譲渡費用がない場合を考えます。取得費を売却代金の5%(50万円)とすると、譲渡所得は1,000万円-50万円=950万円となり、これに20.315%を乗じると税額はおよそ193万円です。ほかの株式等の譲渡損益や特例の適用によって税額は変わるため、あくまで目安としてご覧ください。
売主が法人の場合は、株式の譲渡益は法人税等の対象になります。個人の譲渡益課税とは計算や申告の前提が異なるため、売主が個人か法人かを踏まえて検討することが必要です。
売主と買主の組合せによる課税のパターン
同族会社の株式譲渡では、売主と買主のどちらが個人か法人かによって、課税の関係が変わります。代表的なパターンは次のとおりです。
| 売主→買主 | 適正な価額で譲渡した場合 | 時価とかい離した価額で譲渡した場合 |
|---|---|---|
| 個人→個人 | 売主に譲渡所得課税 | 著しく低い価額だと、差額について買主に贈与税が課されることがある |
| 個人→法人 | 売主に譲渡所得課税 | 時価の2分の1未満だと、時価で譲渡したものとみなして売主に課税。法人側でも受贈益が生じることがある |
| 法人→個人 | 法人の譲渡益に法人税 | 著しく低い価額だと、売主の法人側で寄附金や役員給与などの問題が生じ、買主の個人側でも立場に応じて給与所得などとして課税されることがある |
| 法人→法人 | 法人の譲渡益に法人税 | 寄附金や受贈益として処理される場合がある |
特に親族間や同族会社との取引では、当事者が決めた価格が税務上の時価として認められるとは限りません。財産評価基本通達の評価額だけで一律に判断できるわけでもありません。
時価とかい離した価額で譲渡するときの注意点
親族間では、「円満に終わらせたい」という理由から、時価よりも著しく低い価額で株式を譲ることがあります。個人間の譲渡で「著しく低い価額」にあたるかどうかは、取引の内容・当事者の関係・評価額とのかい離などを踏まえて個別に判断されます。法人に対する譲渡の「時価の2分の1未満」とは判断基準が異なる点に注意が必要です。
反対に、時価より著しく高い価額で譲渡した場合にも課税の問題が生じます。個人どうしの取引では、時価を超える部分が実質的な贈与とみなされて売主に贈与税が課される場合があり、買主が法人であれば、超える部分が寄附金などとして扱われることがあります。
低額・高額のいずれの方向でも、価額が時価から離れるほど想定外の課税につながりやすくなります。決算書・株式評価の算定資料・第三者の評価書などをもとに、譲渡価額の根拠を用意しておきましょう。
会社に買い取ってもらう場合のみなし配当と特例
発行会社が自己株式として株式を買い取る場合、株主が受け取る代金の全額が株式の譲渡対価として扱われるとは限りません。代金のうち、その株式に対応する資本金等の額を超える部分は「みなし配当」として配当所得になることがあり、総合課税の対象となるため、税負担が大きくなる場合があります。会社法上も、会社による買取りは原則として分配可能額(株主に払い戻しできる上限額)の範囲内で行う必要があります。会社に買い取ってもらう場合の手続きと税金は、少数株主が非上場株式を会社に買い取ってもらう方法で解説しています。
ただし、相続や遺贈で取得し、相続税の課税対象となった非上場株式には特例があります。適用されるのは、相続の開始があった日の翌日から相続税の申告期限の翌日以後3年を経過する日まで(通常は相続の開始からおおむね3年10か月以内)に、発行会社へ譲渡した場合です。要件を満たせばみなし配当課税が適用されず、代金の全額が譲渡所得として扱われます(租税特別措置法9条の7)。対象は、その相続で納付すべき相続税額がある個人で、納めた相続税の一部を取得費に加算できる特例もあります。適用には譲渡までに発行会社へ届出書を提出する必要があるため、相続が絡む売却では、事前に税理士へ確認しておきましょう。
同族会社の株式譲渡で起きやすいトラブルと対処法
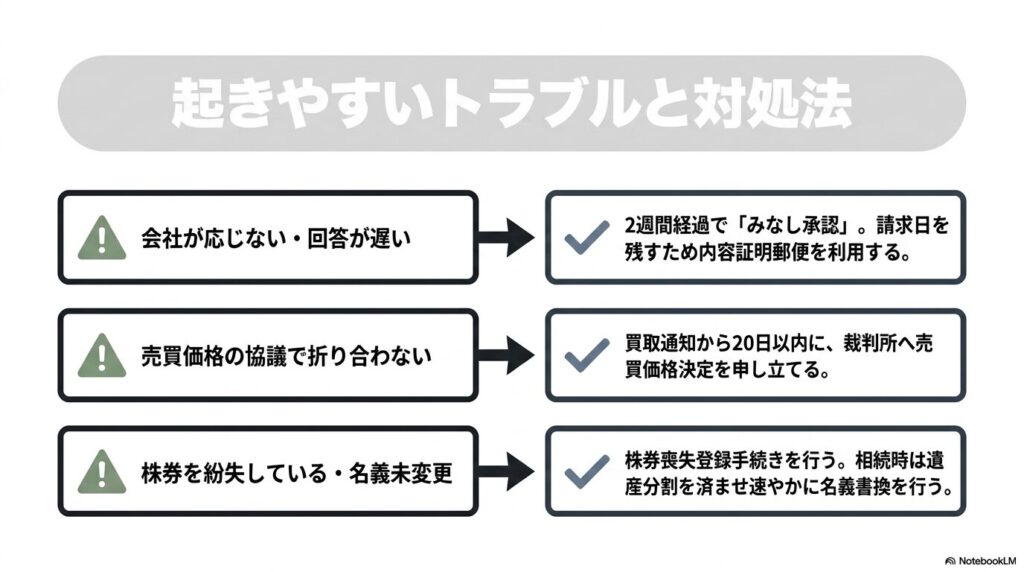
同族会社の株式譲渡は、会社が応じない、価格で折り合わない、書類がそろわないといった事情で止まることがあります。いずれの場面でも対応の時期を逃すと選択肢が大きく狭まるため、早い段階で弁護士へ相談されることをおすすめいたします。
会社が譲渡等承認請求に応じない・回答が遅い
会社が譲渡等承認請求の日から2週間以内に承認・不承認の決定を通知しない場合は、譲渡が承認されたものとみなされます。ただし、みなし承認を主張するには、適法な譲渡等承認請求を行ったことと、請求日がいつかを後から説明できる状態にしておくことが重要です。請求は書面で行い、内容証明郵便で送付しておくと、請求の内容と日付を証明できます。
売買価格で折り合わない
不承認後の買取手続きで、会社や指定買取人と価格の交渉がまとまらないことがあります。株式の買取通知から20日以内であれば、株主側からも裁判所に売買価格決定の申立てができます。提示された価格に納得できない場合は、買取通知を受けた段階で、早めに弁護士へ相談しておきましょう。
株券を紛失している
株券発行会社の場合、譲渡や買取の場面で株券の提出や交付が必要になります。まず、株券が実際に発行されているかを会社に確認しましょう。
発行済みの株券を紛失した場合は、株券喪失登録の手続きを利用しますが、原則として登録日の翌日から1年を経過するまで再発行を受けられません。株券がまだ発行されていなければ、会社に株券の発行を求めることを検討します。
相続したまま名義書換ができていない
相続によって株式を取得しても、株主名簿の名義書換をしていないと、会社に対する権利行使に支障が生じることがあります。譲渡等承認請求や株主としての権利行使を検討する前に、相続による株式取得を会社に説明し、名義書換に必要な手続きを確認する必要があります。相続人が複数いる場合は、遺産分割協議で株式の帰属を決めてから書換請求を行うことが一般的です。
親族間の感情的な対立で話が進まない
身内同士の交渉では、価格や手続きに対する不満が感情的な対立に発展しやすく、当事者同士では話が進まなくなることがあります。早い段階で第三者である弁護士に交渉を依頼することで、法的な論点を踏まえた話し合いや、必要に応じた手続きの検討を進めやすくなります。
よくあるご質問
同族会社の株式譲渡について、代表的な質問にお答えします。
Q. 同族会社の株式を売却した場合、どのような税金がかかりますか?
個人が非上場株式を売却して利益が出た場合は、申告分離課税の対象となり、税率は一般に20.315%です。売主が法人の場合は、譲渡益が法人税等の対象になります。発行会社に売る場合のみなし配当や、時価とかい離した価額での贈与税など、売り先と価額によって別の税金がかかることもあります。
Q. 株式を無償で親族に譲渡することはできますか?
無償で株式を渡す場合は、通常、贈与として扱われ、受け取った側に贈与税が課される可能性があります。譲渡制限株式であれば、無償であっても会社の承認手続きが必要です。また、個人から法人へ無償または著しく低い価額で譲渡する場合は、時価で譲渡したものとみなされることがあります。
Q. 家族間で株式を譲渡する手順と注意点を教えてください。
家族間でも、譲渡制限株式であれば会社への譲渡等承認請求が必要になることがあります。定款で承認機関を確認し、譲渡する株式の種類と数・譲受人を特定して請求します。承認が得られたら株式譲渡契約を結び、代金の支払い後に会社へ株主名簿の名義書換を請求します。
価格面では、時価より著しく低い価額だと差額が贈与とみなされ、反対に著しく高い価額にも課税の問題が生じることがあります。決算書や評価資料などで価額の根拠を残しておきましょう。
Q. 同族会社の株式を相続したらどうなりますか?
相続した株式は、株主名簿の名義書換を行うことで、会社に対して株主として権利を行使しやすくなります。相続人が複数いる場合は、遺産分割で取得する人を決めてから名義書換を請求するのが一般的です。相続そのものに会社の承認は原則として不要ですが、定款に相続人等に対する売渡請求の定めがあると、会社から売渡しを求められる可能性があります。相続人が同族株主に該当すると、原則的評価方式が用いられることが多く、相続税の負担が重くなる場合がある点にも注意が必要です。
ここに挙げた質問以外にも、お一人お一人の事情によって判断が必要な論点は数多くあります。当事務所では同族会社の株式譲渡に関するご相談をお受けしておりますので、お気軽にお問い合わせください。
同族会社の株式の換価や手続きでお悩みの皆様へ
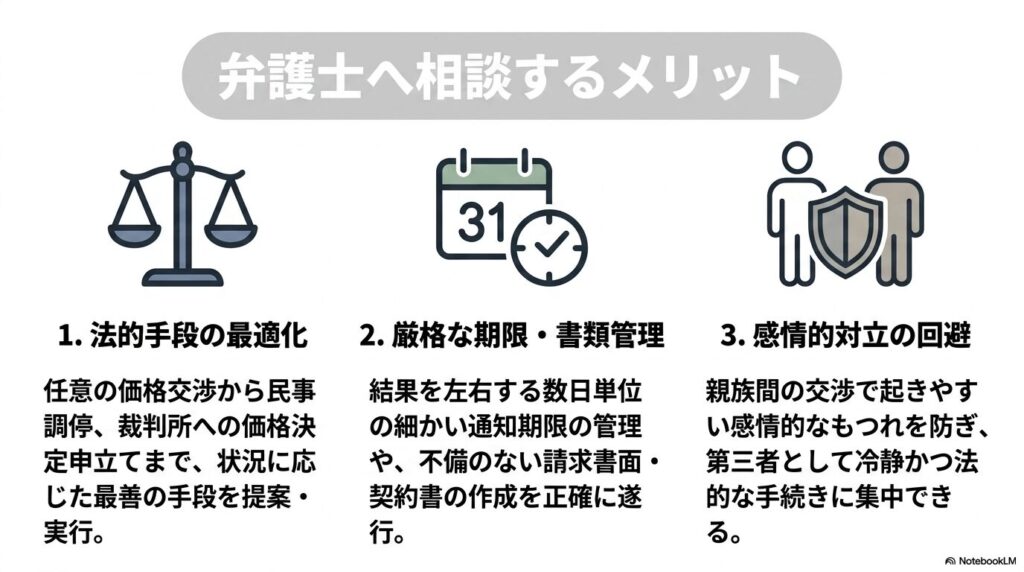
同族会社の株式は、譲渡等承認請求によって売却を進められる場合があります。合併など一定の会社行為に反対した株主には、別の制度として株式買取請求権が認められることもあります。これらの手続きが使えない場面であっても、任意の交渉・民事調停・裁判所への申立てなど、状況に応じた方法を検討できます。
ただ、手続きには細かい期限があり、書面の書き方や通知の方法ひとつで結果が変わることがあります。同族間の交渉では、感情的な対立から話が進みにくくなることも少なくありません。
同族会社の株式は、相続で取得した方にとって扱いに困りやすい資産ですが、法的な手続きによって動かせる場面があります。お一人で悩み続ける前に、早めの相談を検討してみてください。当事務所では同族会社の株式や非上場株式に関するご相談をお受けしておりますので、お困りの場合はご相談フォームよりお問い合わせください。
本記事の要点
同族会社の株式譲渡は、非上場であることに加えて、譲渡制限によって会社の承認が必要になるケースが多く、手続きが止まりやすい分野です。
譲渡等承認請求の流れを押さえておけば、承認された場合は契約と株主名簿の名義書換によって譲渡を進められます。不承認となった場合でも、譲渡等承認請求の際に会社または指定買取人による株式の買取りを求める旨を明らかにしていれば、買取手続きに進みます。価格の協議が整わないときは、一定期間内に裁判所へ売買価格決定を申し立てる方法もあります。
非上場株式は「時価」を前提に価格を検討する必要があり、親族間での低額譲渡は贈与とみられる可能性があるなど、税金面の注意点もあります。売主と買主のどちらが個人か法人か、譲渡価額が時価と比べてどうかによって、課税の結果は大きく変わります。
同族会社の株式譲渡承認は、定款の定めや会社の運用・株券発行の有無によって必要書類や進め方が変わります。手続きや価格で迷いがある場合は、早めに弁護士へ相談することを検討してみてください。
この記事の位置付け
同族会社の株式の譲渡承認に関するメインのページです。本ページは、少数株主として株式の売却を考える方に向けて、同族会社に特有の株主の判定と換価の進め方をご説明します。承認請求の書面と期限は別のページをご参照ください。
▶ 非上場株式の譲渡適正価格はいくらか 少数株主が適正価格で譲渡(売却)する方法を解説
同じ主題を扱う関連ページ
非上場株式の売却や会社との紛争でお困りの方へ
▶ 非上場株式の売却・紛争の専門サイトへ 株式買取請求、価格決定の申立て、会社との交渉まで、まとめてご案内しています。
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容、対応の進め方及び費用の考え方は、次のご案内のページに整理しています。あわせてご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
2024年(令和6年)10月に最高裁判所において株式買取請求権に関する逆転判決を得た弁護士です。長島・大野・常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件にも関与しています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継及び企業法務
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書

