非上場株式を売却(譲渡)・処分する方法とは?少しでも高く売却する方法、手順や流れを解説
非上場株式を持っているが配当はわずかで、相続税の評価額だけが高い。売却したくても証券取引所では売れず、会社に申し出るべきか、自分で買い手を探すべきかも分からない。
本記事は、非上場株式の売却の方法、手順及び税金を知りたい株主の方に向けたものです。売却を弁護士に依頼する場合は、非上場株式の売却を弁護士に依頼するとき 少数株主が任せられる手続と、依頼の前に確認する事項をご覧ください。
会社には買取りの義務がないため、会社や経営者との任意の交渉を中心に、他の株主や第三者への譲渡、会社法上の手続を使い分けることになります。売却のほかに、相続放棄や贈与などで「処分」する方法もあり、それぞれ結果が異なります。低すぎる価格での売却には課税の問題も生じます。以下、順にご説明します。
この記事の位置付け
非上場株式を売却する方法に関するメインのページです。本ページは、少数株主として株式の売却を考える方に向けて、手続の流れと少しでも高く売るための着眼点をご説明します。売却先ごとの進め方は別のページをご参照ください。
同じ主題を扱う関連ページ
非上場株式は、上場株式のように証券取引所が整備されているわけではありませんので、簡単に、売却(譲渡)を行うことができません。また、保有される株式の数が少ない場合には会社の経営に関与することが難しく、配当も、行われないか、行われても少額にとどまることが少なくありません。
他方、会社の純資産の額によっては、相続税の課税上の評価額が高額となり、納税の資金の手当てが問題となることがあります。非上場株式は、資産価値はあるものの、売却(譲渡)できないため換価(現金化)が容易ではないため、非上場株式の株主は、様々な問題や現実に直面します。
そこでこの記事では、非上場株式問題に精通する弁護士が、非上場株式の株主の皆様の「非上場株式の売却(譲渡)方法を教えてください!」との質問に回答していきます。
非上場株式とは(基礎知識)
非上場株式(未上場株式・未公開株式とも呼ばれます)とは、証券取引所に上場していない企業の株式を指し、主に中小企業やスタートアップで発行されています。非上場株式は株主間で直接取引され、取引条件が柔軟ですが、価格の一貫性がなく、売却先を見つけるのが難しい場合があります。
非上場株式の株式買取請求について、「額面価格でしか買い取られない」との誤解がありますが、法律でそのような規定はなく、会社が額面で買い取る義務もありません。ただし、会社側も株式が分散すると経営の混乱やM&A、事業承継への障害が生じるため、可能であれば株式を買い取りたいと考えることが多いです。この点を活用し、交渉によって比較的有利な条件で売却する可能性があります。
また、非上場株式を悪用しようとする反社会的勢力のリスクもあるため、会社側が株式をまとめたいという意向を利用し、価格交渉を進めることが有効です。同族経営であれば、リスクを説明することでさらに交渉を有利に進められる場合もあります。
譲渡制限株式とは
非上場株式の多くには、譲渡制限が設けられており、会社の承認なしに他人へ譲渡することはできません。このような株式は「譲渡制限株式」と呼ばれます。
特に中小企業では、予期しない第三者が経営に関与するのを防ぐため、株式に譲渡制限をかけることが一般的です。譲渡制限株式の譲渡手続きについては、この後詳しく説明します。
非上場株式と上場株式の違い
上場株式とは、証券取引所で取引されている株式のことで、取引価格は市場で日々形成されます。東京証券取引所では「プライム」「スタンダード」「グロース」の3つの市場区分があり、株式の売却は証券会社を通じて簡単に行えます。市場価格が基準となるため、買主を探す手間もなく、価格設定に悩む必要がほとんどありません。
一方、非上場株式は売買の市場がないため、売却には困難が伴います。売主自身が買主を探す必要があり、市場価格が存在しないため、売買価格は交渉で決定されます。また、非上場株式の多くには「譲渡制限」があり、取締役会の承認が必要な場合が多いです。そのため、非上場株式の売却は、上場株式に比べて手続きが複雑で手間がかかる傾向があります。
非上場株式を売却(譲渡)するメリット・デメリット
非上場株式を売却(譲渡)するメリット
非上場株式の売却(譲渡)にはさまざまなメリットがあります。ここでは、非上場株式を売却(譲渡)する代表的なメリットとして以下の3つをピックアップし、順番に解説します。
- まとまった資金の獲得が期待できる
- 相続よりも税負担を軽減できる場合がある
- 後継者不在問題を解決できる
それぞれのメリットを把握しておき、非上場株式の売却(譲渡)を検討する材料としてください。
まとまった資金の獲得が期待できる
経営が順調で将来的な成長が期待される企業の株式は、高く評価される傾向があります。これにより、こうした会社の非上場株式を売却(譲渡)する際には、大きな利益が得られる可能性が高まります。
特に創業者が成功させてきた企業の場合、設立当初と比べて株価が大幅に上昇していることが多いので、株式の売却(譲渡)によって大きな収益を得ることが可能です。
相続よりも税負担を軽減できる場合がある
非上場株式を相続した場合、相続税がかかります。一方、非上場株式を売却(譲渡)した場合には所得税や住民税(法人の場合は法人税等)が課されます。
相続税は受け継いだ資産の額によって税率が変わり、最低10%から最高55%までかかることがあります。しかし、非上場株式を売却(譲渡)した場合、個人では約20%、法人では約30%の税率となります。そのため、高額な株式を受け継ぐ場合、税金を節約するためには売却(譲渡)の方が効果的な場合があります。
後継者不在問題を解決できる
経営者にとって、後継者問題は非常に大きな課題の一つです。特に日本では少子高齢化が進んでおり、後継者不足に悩む経営者が増えています。
以前は、親族や従業員が事業を引き継ぐケースが一般的でした。しかし、近年では、子どもがいない場合や「子どもに経営の負担を背負わせたくない」といった理由から後継者が見つからず、経営者の高齢化が深刻化しています。
こうした状況の中、非上場株式を売却して新たな後継者に株式を譲渡する方法が注目されています。この手法を活用すれば、後継者問題を解決し、次世代へのスムーズな事業承継を実現することが可能です。
非上場株式を売却(譲渡)するデメリット
非上場株式の売却(譲渡)にはデメリットもあります。
株式を安く買い叩かれてしまう可能性がある
まずは、株式を安く買い叩かれてしまう可能性があります。その場合、まとまった資金を得ることができません。また、株式には、税法上、財産評価基本通達で税法上の株価が決定します。
その税法上の株価よりもあまりにも低い価格で売却(譲渡)してしまうと、低廉譲渡として、税法上の株価で売却(譲渡)したものとみなされ、株式の売却(譲渡)で資金を得られていないのに、株式譲渡益が発生したものとして、株式譲渡益課税が発生してしまったりする可能性もあります。
配当金の受領や議決権の行使ができなくなる
また、株式について、それまで配当金を受領していた場合、非上場株式を売却(譲渡)してしまうと、それ以降、配当金を受領することができませんし、それまで株主総会などにおいて議決権を行使し、会社に対して、多少の影響力を発揮していたとしても、それ以降、議決権を行使することができず、会社に対して、多少の影響力も失ってしまいます。
非上場株式を売却(譲渡)する方法・手続き・流れ
非上場株式を売却(譲渡)する方法
非上場株式は、上場株式のように取引市場がないため、売却を希望する場合、発行会社に買取を申し出るか、自ら買い手を探す必要があります。ただし、会社には株式を買い取る義務がないため、安価で買い叩かれるか、株式の買取を断られる可能性があります。その場合、第三者の買い手を見つける必要がありますが、多くの非上場株式には「株式譲渡制限」が付されているため、発行会社の取締役会の承認がなければ譲渡はできません。
譲渡制限株式について、譲受人を定めて会社に承認を求め、会社が承認しない場合には、会社又は会社が指定する者が買い取る仕組みがあります(会社法第140条)。もっとも、この手続には現実に譲り受ける意思のある譲受人が必要であり、現金化だけを目的として形式的に用いると、後に効力を争われるおそれがあります。そのため、実務では会社や経営者との任意の交渉が中心となります。
第三者にとっても、譲渡制限のある少数の株式は転売が難しいため、買い手は限られます。他方、発行会社には、競合他社などに株式が渡ることを避けたいという事情があるため、根拠を示した交渉により、会社や経営者が買い取る形で決着することが少なくありません。
非上場株式を売却(譲渡)する主な相手方と場面
非上場株式を譲渡する相手方と場面には、主に次のものがあります。
M&A
株式譲渡を利用したM&Aは、後継者問題を抱える中小企業で事業承継の手段として増加しています。会社全体がM&Aで売却される場合には、少数の株主が保有する株式もあわせて買い取られることがあります。
会社・経営者・他の株主との直接交渉
最も一般的な方法です。会社には買取りの義務がありませんが、会社や経営者にとっても株式を集約する利点があるため、価格の根拠を示した交渉により合意に至ることが少なくありません。当事者同士では感情的な対立になりやすいため、弁護士が代理人として交渉する方法もあります。
相続・贈与
非上場株式は相続財産となり、所有者の死亡時に相続人に譲られるほか、贈与による譲渡も可能です。ただし、親族内での譲渡時は相続税や贈与税を考慮し、適切な方法と時期を選ぶ必要があります。
株式買取業者への売却
非上場株式を買い取ると称する業者から打診を受けることがあります。換価は早いものの、価格が低くなりやすく、譲渡の後に業者と会社との間で紛争が生ずることもあります。株式買取業者への譲渡が弁護士法に違反して無効と判断された裁判例もありますので、売却の前に慎重に検討してください。
それぞれの相手方と場面によって、価格の決まり方と必要な手続が異なります。状況と目的に応じて、適切な方法を選ぶことが重要です。
非上場株式を売却(譲渡)する手続き
「少数の非上場株式を保有しているのですが、売却(譲渡)方法が分かりません。非上場株式を売却(譲渡)するにはどうすればよいのですか?」との質問を受けることが多くあります。非上場株式を売却(譲渡)するための具体的な方法とはどのようなものがあるのでしょうか。
本章では、少数の非上場株式を売却(譲渡)する際の基本的な方法・流れは、以下6つのステップで進みます。
- 買収側候補の探索
- 交渉・合意
- 株式譲渡承認請求と株主総会(取締役会)における決議
- 株式譲渡契約書の締結
- 取引代金の払込
- 株主名簿の書換請求
非上場株式を売却(譲渡)する際の具体的な手続きについて、詳しく知りたい場合は以下の記事をご覧ください。
非上場株式・少数株式の売却方法とその流れ
ここでは、非上場株式・少数株式(譲渡制限株式)を「売却できない」状態にある少数株主の皆様に向けて、 会社法上の「株式譲渡承認請求」および「株式買取請求」により、…
 非上場株式の売却なら弁護士法人M&A総合法律事務所
非上場株式の売却(譲渡)が円滑に進まないケース
非上場株式の売却では、買い手を見つけるのが難しいケースが多く、特に以下のような場合に円滑に進まないことが一般的です。
- 少数株式の譲渡を希望している
- 債務超過や赤字経営の会社の株式
- 発行会社の規模が小さい
- 反社会的勢力との関係が疑われる
少数株式の売却では、議決権がわずかしかなく、会社経営への影響力がほとんどないため、買い手にとってのメリットが乏しいことが多いです。また、配当の受け取りも取締役会や株主総会の決定次第で制限される可能性があり、少数株式には魅力を感じにくいとされます。
こうした状況では、発行会社や指定買取人への売却を含め、専門家の助言を受けながら戦略的に買い手を探すことが重要です。
https://www.malaw.jp非上場株式の売却が進まない場合の解決法を解説!
非上場株式売却(譲渡)時の株価算定方法
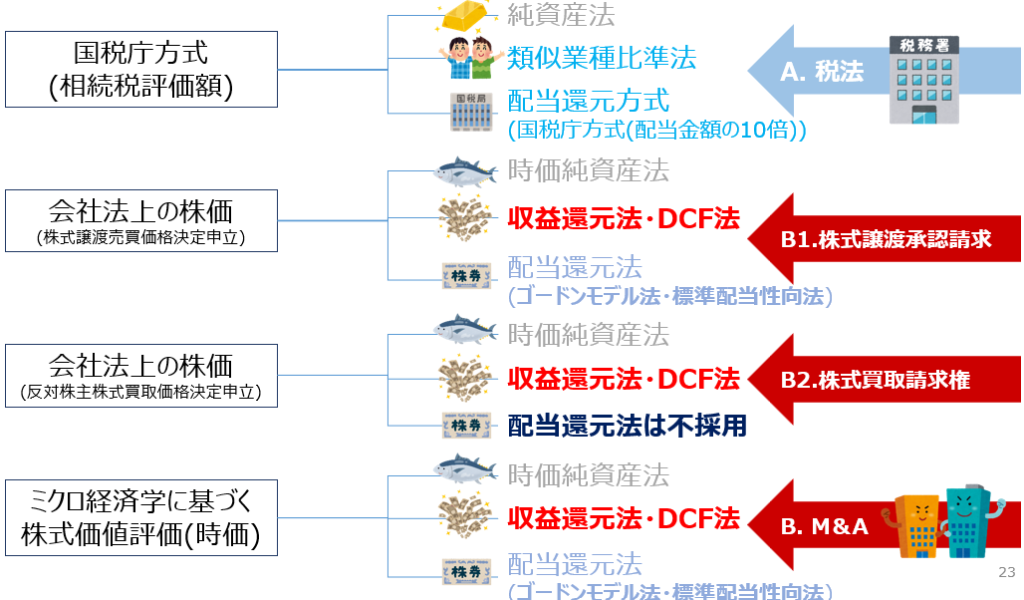
非上場株式を売却(譲渡)するためには、その株式の価値を計算しなければなりません。下表に、非上場株式の株価算定方法として代表的な3つの方法の特徴を簡単にまとめました。
おおきく、税法上の株価と会社法上の株価に分かれます。
税法上の非上場株式の株価
税法上の株価は、国税庁方式(相続税評価額)と言われ、純資産法と類似業種比準法を使用する原則的評価方法と、配当還元法を使用する例外的評価方法とに分かれます。いずれの方式によるかは、会社の規模及び株主の区分(同族株主に該当するか否か)に応じ、財産評価基本通達の定めるところにより決まるものであり、納税者が任意に選択することができるものではありません。一般に、配当還元方式による評価額は、原則的評価方式による評価額よりも低くなります。
| 株価算定方法 | 特徴 |
| 配当還元方式 | 配当還元方式は、過去2年間の配当を平均して、それを10%の利率で計算して株の価値を出す方法です。配当還元方式による株価算定は、他の株価算定方法に比べて評価が低くなりがちなので、それほど使用されていません。 |
| 純資産価額方式 | 純資産価額方式では、企業の純資産(会社の資産から負債を引いたもの)を基に株価を算定します。純資産価額方式はわかりやすく、多くの取引で使われていますが、財務諸表に載っていない価値(例:技術やスタッフのスキルなどの無形資産)が考慮されないため、売却(譲渡)側が不利になりやすいです。 |
| 類似業種比準方式 |
類似業種比準方式は、同じ業界の他の会社の株価を参考にして株価を算定する方法です。類似業種比準方式の良い点は、他の企業と比べて客観的に評価できることです。しかし、業界や会社の規模によっては、比較するのが難しくなることもあります。 |
会社法上の非上場株式の株価
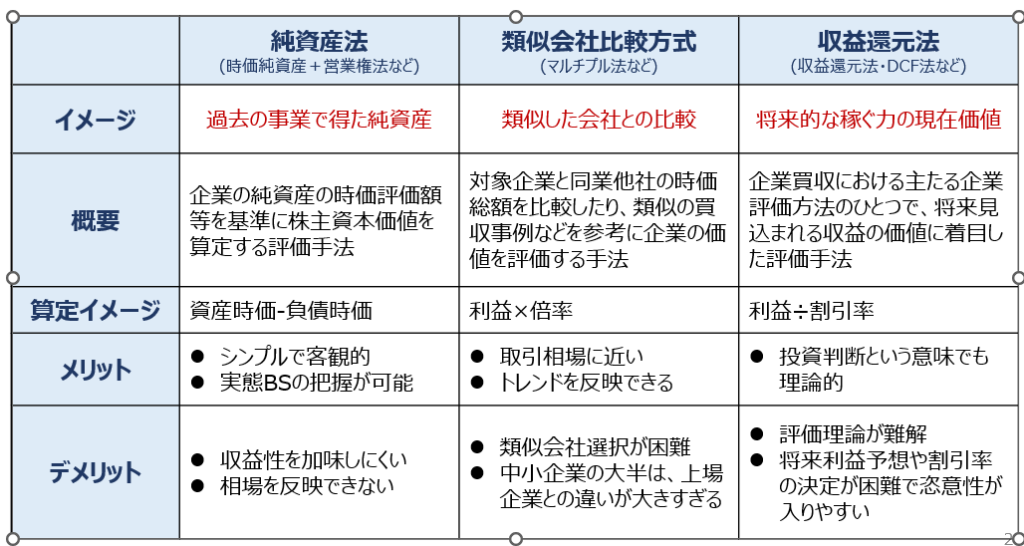
裁判所が売買価格や買取価格を決める場面では、収益還元法、DCF法、純資産法、類似会社比準法などを、事案に応じて組み合わせて算定します。相続税の計算に用いる税法上の評価額とは目的が異なるため、両者が一致しないことが通常です。
DCF法とは?
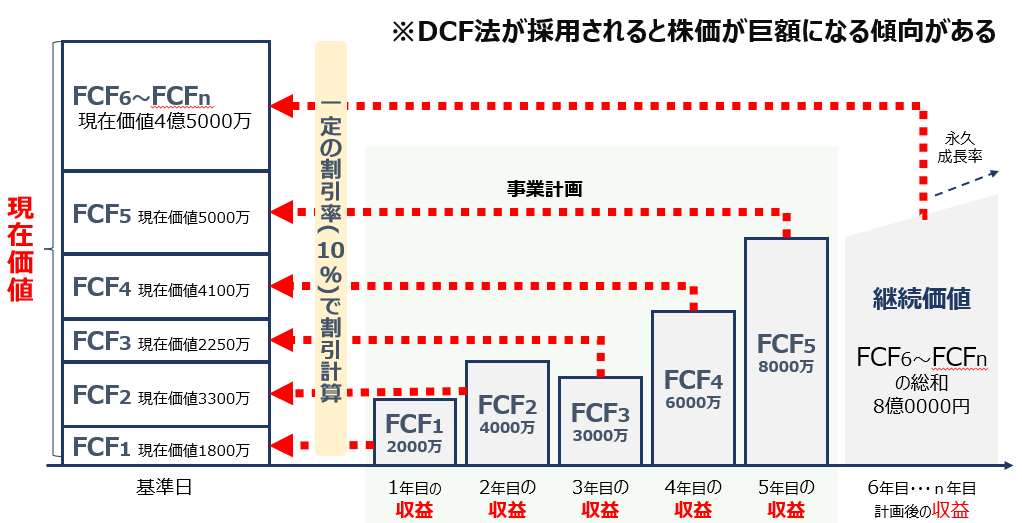
DCF法(ディスカウンテッド・キャッシュ・フロー法)は、会社が将来生み出すと見込まれるキャッシュフローを、資本コスト等の割引率で現在の価値に引き直して株式の価値を算定する方法です。会社の収益力を反映できる一方、事業計画や割引率の置き方によって結果が大きく変わります。
実際には、複数の方法で株価を算定したうえで、算出された数値を基に当事者による交渉で非上場株式の取引価格が決定されるのが一般的です。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
会社に買取義務はないこと、及び採り得る出口の整理
まず前提として、非上場会社の株主が、会社に対して当然に株式の買取りを求めることができるわけではありません。会社法上、株主が会社に買取りを請求することができる場面は、次のものに限られています。
- 譲渡制限株式について譲渡等承認請求をし、会社がこれを承認しない場合。この場合、会社は、自ら買い取るか、又は指定買取人を指定しなければなりません(会社法第140条)。買取りの通知がされますと、売買価格は当事者の協議により定めますが、協議が調わないときは、通知の日から20日以内に裁判所に対し売買価格の決定の申立てをすることができます(会社法第144条)。
- 合併、会社分割、株式交換、事業譲渡、定款の変更による全部の株式への譲渡制限の設定その他の一定の行為に反対する株主が買取りを請求する場合(会社法第116条、第469条、第785条、第797条、第806条等)。
- 株式の併合により端数が生ずる場合等(会社法第182条の4)。
これらに当たらない場面では、会社に買取りを義務付けることはできません。もっとも、会社が自己株式として任意に買い取ることは可能であり、その場合には、株主総会の決議(会社法第156条第1項。特定の株主から取得する場合は第160条第1項の特別決議)を要し、かつ、取得する対価の総額が分配可能額を超えることができません(会社法第461条第1項第3号)。会社に資金及び分配可能額がなければ、実行することができないという制約があります。
したがいまして、実際の出口は、次の順序で検討することとなります。
- 第一 会社又は支配株主との任意の交渉。最も一般的な出口です。
- 第二 既存の他の株主への譲渡。株主間の関係により実現可能性が異なります。
- 第三 第三者(事業会社、投資会社等)への譲渡。譲渡制限株式ですので、会社の承認を要します。
- 第四 株式買取業者への譲渡。換価は早いですが、価格が低くなりやすく、また譲渡の後に当該業者と会社との間で新たな紛争が生ずることがあります。譲渡の前に、価格の水準及び契約の内容を十分にご確認ください。
- 第五 譲渡等承認請求を行い、会社が承認しない場合に、会社又は指定買取人による買取り及び裁判所による売買価格の決定の手続に進む方法。
会社以外の第三者へ譲渡する場合の実務と限界
第三者への譲渡は、制度としては開かれていますが、実務上は次の3つの壁があります。
第一の壁は、買主の探索です。少数株式の買主となり得るのは、同業の事業会社、既存の他の株主、代表者の資産管理会社、投資を目的とする法人に限られます。買主は、議決権の割合、配当の実績、会社の財務内容、既存株主との関係を検討したうえで判断しますので、これらを説明することができる資料を用意することができるかが分かれ目となります。
第二の壁は、情報の提供です。買主は決算書の提示を求めますが、株主が会社から取得することができるのは、計算書類及びその附属明細書(会社法第442条第3項)、株主名簿(同法第125条第2項)、定款(同法第31条第2項)等に限られ、100分の3以上を保有していなければ会計帳簿の閲覧謄写(同法第433条第1項)を請求することができません。提供する資料の範囲と、秘密の保持に関する取決めを、あらかじめ定めておく必要があります。
第三の壁は、譲渡制限です。譲受人を特定して株式譲渡承認請求を行い(会社法第136条、第138条第1号)、会社が承認しない場合には、会社又は指定買取人が買い取ることになります(同法第140条)。すなわち、第三者への譲渡を求めても、会社が承認しなければ、結果として買主は会社又は会社の指定する者となります。もっとも、この仕組みは、現実に譲り受ける意思のある譲受人がいることを前提とするものです。
したがいまして、譲受人は、現実に譲り受ける意思のある者でなければなりません。形式のみの譲受人を立てて承認請求を行うことは、後に契約の効力を争われる原因となります。また、承認請求は、買取りの通知の後は相手方の承諾を得た場合に限り撤回することができます(会社法第143条)。価格が折り合わなければ取りやめればよいという前提で開始することはできません。
契約の作成に当たりましては、代金の支払と株主名簿の名義書換との先後、会社の承認が得られなかった場合の処理、譲渡人が当該株式の株主であることの表明及び保証、株券の交付の要否を定めます。第三者への売却を含む出口の選び方については、会社に買取りを断られた後に採り得る対応に整理しています。
税法上の評価額と実際の取引価格とは異なります
上記の株価算定の方法のうち、財産評価基本通達による評価額は、相続税及び贈与税の課税のための評価額です。これに対し、会社法上の売買価格の決定においては、収益還元法、純資産法、類似会社比準法等を、事案に応じて適切な比重で用いて算定されるのが通常です。また、当事者間の任意の売買における価格は、交渉により定まるものです。相続税の課税上の評価額をもって、直ちに売却することができる価格であると考えることはできません。この点は、ご相談において最も誤解の多いところです。
ご相談の際にご用意いただきたい資料
- 定款(譲渡制限の定め、種類株式の有無、相続人等に対する売渡しの請求の定めの確認のため)
- 履歴事項全部証明書
- 株主名簿又は法人税申告書別表二(同族会社等の判定に関する明細書)
- 直近3期分の決算書類(貸借対照表、損益計算書、株主資本等変動計算書、個別注記表)及び勘定科目内訳明細書
- 過去の配当の状況が分かる資料
- 株式を取得された経緯が分かる資料(相続関係を示す戸籍、贈与契約書、売買契約書等)
- 会社との間のこれまでのやり取りの記録
非上場株式を処分したい場合の選択肢と、それぞれの結果
「株式を手放したい」というご相談では、売却のほかにも、相続放棄、贈与、会社の解散といった方法が話題になります。結果は大きく異なりますので、次の表で整理します。
| 方法 | 手放せるもの | 受け取れる金銭 | 注意点 |
|---|---|---|---|
| 売却(会社・経営者・他の株主・第三者) | その株式 | 売買代金 | 価格の根拠を示した交渉が必要です。譲渡制限株式は会社の承認を要します |
| 相続放棄 | 相続財産の全部(株式だけを選んで放棄することはできません) | なし | 自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所に申述します(民法第915条第1項) |
| 贈与 | その株式 | なし | 受け取る側に贈与税がかかる場合があります。譲渡制限株式は会社の承認を要します |
| 会社の解散・清算 | 会社が消滅し、株式もなくなります | 残余財産の分配 | 株主の側から解散を求める訴えの要件は厳しく、認められる場面は限られます(会社法第833条) |
| 持ち続ける | — | 配当(実施される場合) | 相続の際に相続税の評価額が高くなり、納税資金が問題となることがあります |
相続放棄と株式の処分の違いは、相続放棄と非上場株式の処分はどう違うかで詳しく説明しています。現金を受け取りながら株式を手放す方法は、原則として売却に限られます。
非上場株式の売却に関係する手続の期限の一覧
売却の場面では、短い期限が定められた手続がいくつもあります。期限を過ぎると、その手続は使えなくなります。
| 場面 | 期限 | 根拠条文 |
|---|---|---|
| 株式譲渡承認請求に対する会社の通知 | 請求の日から2週間(通知がなければ承認したものとみなされます) | 会社法第139条第2項、第145条第1号 |
| 承認しない場合の会社による買取りの通知 | 承認しない旨の通知の日から40日(指定買取人の通知は10日) | 会社法第141条第1項、第142条第1項、第145条第2号 |
| 譲渡制限株式の売買価格の決定の申立て | 買取りの通知があった日から20日以内 | 会社法第144条第2項 |
| 合併・株式交換等に反対する株主の株式買取請求 | 効力発生日の20日前の日から前日まで | 会社法第785条第5項等 |
| 株主総会決議取消しの訴え | 決議の日から3か月以内 | 会社法第831条第1項 |
非上場株式の売却の解決事例
会社が当初は買取りに応じなかった事案や、提示額が低かった事案でも、交渉により解決に至った例があります。事例は当事者が特定されないよう抽象化しており、結果は事案ごとに異なります。
- 会社が当初株式の買取りを拒否していた非上場株式が任意買取りで解決した事例:「買い取る義務はない」と断られた後、資料を確認して協議を重ね、任意の買取りに至った類型です。
- 会社の提示額から株式買取価格が改善した少数株式の解決事例:提示額の根拠を検証し、評価の前提となる資料を示して、価格が改善した類型です。
非上場株式の売却や会社との紛争でお困りの方へ
▶ 非上場株式の売却・紛争の専門サイトへ 株式買取請求、価格決定の申立て、会社との交渉まで、まとめてご案内しています。
株式に関するご相談は無料です
非上場株式の売却、会社との価格の交渉、株式買取請求、相続した株式の扱いなど、株式に関するご相談は無料でお受けしています。資料が揃っていない段階でも、会社に知られずにご相談いただけます(秘密は厳守します)。全国からご相談をお受けしています。
電話 03-6435-8418(受付 8:00〜21:00、土日祝も受付) / 相談申込のフォーム / LINEで相談する
非上場株式の売却(譲渡)でかかる税金
ここでは、非上場株式の売却(譲渡)で発生する税金を売却(譲渡)側が個人の場合と法人の場合とに分けて解説します。
個人の株主が非上場株式を売却(譲渡)する場合
個人が外部の法人もしくは個人に対して非上場株式を売却(譲渡)するケースでは、譲渡する個人に対して譲渡所得が発生し、これに対して所得税と住民税が課されます。
個人による非上場株式の売却(譲渡)で発生する税金の計算式は以下のとおりです。
- (譲渡した非上場株式の譲渡価額-取得価額)×税率
税率は、所得税が15.315%(復興特別所得税含む)で、住民税が5%です。
法人の株主が非上場株式を売却(譲渡)する場合
法人が保有する非上場株式を外部の第三者に売却(譲渡)した場合、譲渡損益と他の損益を合算した上で、法人税や法人住民税、事業税が発生します。
法人税率は、会社の規模や利益水準によって異なります。詳細は、国税庁のHPをご確認ください。
法人による非上場株式の売却(譲渡)で発生する税金の計算式は以下のとおりです
- (譲渡した非上場株式の譲渡価額-取得価額)×税率
税率は、実効税率で約30%です。
法人として取引先の非上場株式や持合い株式を保有しており、その売却の進め方にお困りの場合は、「取引先の非上場株式・持合い株式(政策保有株式)を売却できずお困りではありませんか」のページをご覧ください。
みなし譲渡所得課税・みなし贈与課税が発生する場合もある
非上場株式を売却(譲渡)する際、売却(譲渡)価格や購入価格に基づいて税金が計算されます。しかし、もし市場価格よりもかなり低い価格で売却(譲渡)した場合、特定の税金が課せられることがありますので注意が必要です。具体的には、「みなし譲渡所得課税」と「みなし贈与課税」という税金が課されることが考えられます。
みなし譲渡所得課税とは、個人が法人に対して株式を安く売った際に課される税金です。みなし譲渡所得課税の制度は、課税逃れを防ぐために設けられています。
具体例として、個人が法人に対して株式を無料で譲渡したと仮定しましょう。この場合、個人は法人から対価をもらっていないため通常なら税金は発生しません。しかし、みなし譲渡所得課税の制度では、売却(譲渡)時の市場価格が上がっていると、その差額に対して税金が課されます。例として、100万円で購入した株式が売却(譲渡)時に150万円の価値があった場合、50万円の増額分に税金がかかります。
みなし贈与課税とは、個人が非上場株式を適正価格よりも安く購入した場合にその個人に対して課される税金です。例えば、200万円が適正価格のところ150万円で購入した場合、その差額の50万円に対して税金が課されます。
非上場株式を売却(譲渡)した時の確定申告の要否
非上場株式を売却(譲渡)して利益を得たとき、その利益を税務署に報告するための確定申告が必要です。この確定申告の内容や期間は、法人と個人で違います。
法人の場合、売却(譲渡)利益に対する税金として法人税がかかります。申告の期限は、会社の決算日を基準にして、その2ヶ月後までと定められています。つまり、会社の決算日が3月31日なら、5月31日までに税務署に申告をしなければなりません。
一方、個人の場合、売却(譲渡)利益に所得税がかかります。個人の確定申告の期間は、毎年2月16日から3月15日までです。ただし、3月15日が休日の場合は、翌平日にずれることもありますので注意が必要です。
非上場株式の売却(譲渡)方法のまとめ
今回は、非上場株式の売却(譲渡)方法で困っている方のご質問に回答させて頂きました。やはり、非上場株式の株主のほとんどが、非上場株式の売却(譲渡)方法で困っている印象です。
このように取り扱いの難しい非上場株式でも、売却(譲渡)を行う手段は存在します。しかし、一般の方が、個人で売却(譲渡)方法を模索するには限界があるのも事実です。
「非上場株式を売却(譲渡)したい」「会社との交渉の代理人を依頼したい」などという場合は、経験豊富な非上場株式問題に精通する弁護士へのご相談をご検討ください。
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容、対応の進め方及び費用の考え方は、次のご案内のページに整理しています。あわせてご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
2024年(令和6年)10月に最高裁判所において株式買取請求権に関する逆転判決を得た弁護士です。長島・大野・常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件にも関与しています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継及び企業法務
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書


執筆・監修:代表弁護士 土屋勝裕(東京弁護士会、登録番号26775)/弁護士法人M&A総合法律事務所