
03-6435-84188:00~21:00(土日祝含む)
ご相談のお申込み

1つでも当てはまるなら、ご自身で動かれる前にご相談ください。
「相続で取得いたしました非上場株式を会社に買い取ってほしいと申し入れましたが、会社は全く取り合ってくれません。配当もなく、売却先も見当たりません…」
諦める前に、一度ご相談ください。必ず解決できますから、一緒に頑張りましょう。
お手元に資料がなくても構いません。会社に知られることなくご相談いただけます。
非上場株式の少数株主が換価できないのは、制度がそのように作られているからです。
少数株式を取得する事業会社も投資家も、通常は存在いたしません。
譲渡に会社の承認を要する旨の定めが通例です。買主を見つけても移転できません。
会社法第107条第1項第1号、第108条第1項第4号組織再編に反対する場合を除き、会社に当然に株式の買取りを請求できる制度はありません。
会社法第785条、第797条、第806条等会社は、買い取らないという選択ができます。動かざるを得ない構造が要ります。
株式買取業者への譲渡は、契約そのものが無効とされ得ます。ご署名の前に、一度ご相談ください。
残るのは、数年間の訴訟の負担のみです。
大阪高等裁判所令和6年7月12日判決は、株式譲渡契約が弁護士法第73条に違反し無効であると判断いたしました。 株式売買価格の差額の取得を目的とする事業形態は、他人の権利を譲り受けて訴訟によりその実行をすることを業とする行為に当たるといたしました。
出典 大阪高等裁判所令和6年7月12日判決(上告棄却により確定)、弁護士法第73条専門家への相談を禁ずる秘密保持条項への署名押印を求められます。
代金の大部分の支払が1年以上先とされ、転売の成否に係らしめられる例があると聞き及んでいます。
買い取らなかった場合でも成功報酬が生ずるとされる例があり、二重払いを招きかねません。
強硬な請求の後は、発行会社が防御姿勢を固めます。
出口は4つの類型のいずれかです。どれを狙うかにより、要する期間と実現の可能性が変わります。
| 類型 | 相手方 | 特徴 |
|---|---|---|
| 1 自己株式の取得 | 発行会社 | 最も現実的です |
| 2 指定買取人による買取り | 会社が指定する者 | 承認請求が契機となります |
| 3 第三者への譲渡 | 同族株主、取引先等 | 会社の承認を要します |
| 4 金銭による解決 | 会社又は支配株主 | 株式を移転させません |
※ 表は一般的な整理であり、結論は事案により異なります。
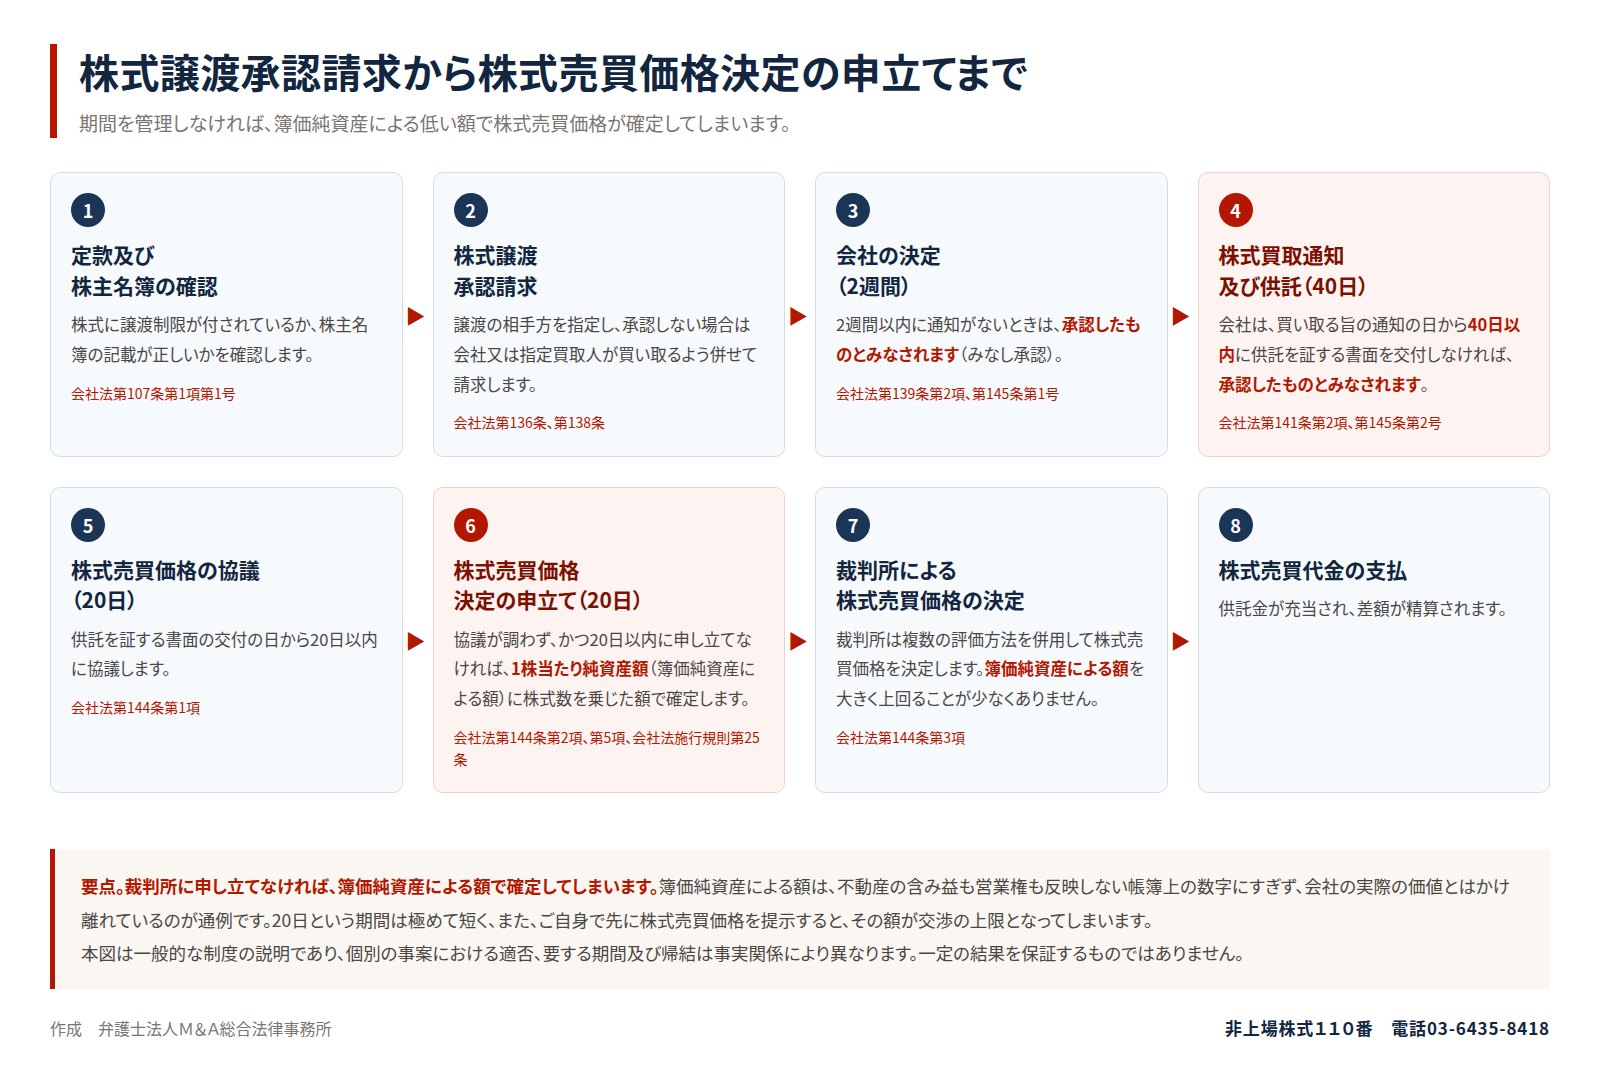
最も多いのは、第1類型と第2類型です。会社が承認をしない場合には、会社又は指定買取人が買い取ります。
根拠法令 会社法第136条、第138条、第140条、第141条、第144条株式買取通知を受けた日から20日以内に申し立てなければ、会社が提示した額で確定いたします。
買主を明示して承認を求めます
2週間以内の通知がなければ承認とみなされます
会社又は指定買取人が買い取ります
株式売買価格の協議を行います
20日以内に裁判所へ
株式売買価格決定の申立ては、株式買取通知を受けた日から20日以内に行わなければなりません。 徒過すれば、会社が供託した額で株式売買価格が確定いたします。
根拠法令 会社法第144条第2項、第7項、第145条裁判所は、純資産価額方式、収益還元方式、配当還元方式を事案に応じて組み合わせて判断しています。
株式の評価の方法により、株式売買価格は大きく変わります
純資産方式、収益方式、配当還元方式等を併用し、又は加重平均する例が多く見られます。
相続税評価額は課税のための評価額であり、株式売買価格の決定には用いられません。
売却が困難であることによる減価は、事案により判断が分かれています。
令和6年以降、制度も実務も大きく変わりました。従前の前提のままでは判断を誤ります。
特例措置の適用期限は令和9年12月31日です。期限までに株式を後継者へ集約する必要が生じます。
出典 中小企業庁「法人版事業承継税制(特例措置)」通知が5年間到達せず配当も受領しない株主の株式は、発行会社が競売又は売却をすることができます。認定により1年に短縮されます。
出典 会社法第197条、中小企業における経営の承継の円滑化に関する法律第15条株式の併合、特別支配株主の株式等売渡請求、全部取得条項付種類株式の取得により少数株主を離脱させる実務は定着しています。
出典 会社法第171条から第173条の2まで、第179条から第179条の10まで、第180条から第182条の6まで中小企業庁は、令和6年8月30日、中小M&Aガイドライン第3版を公表いたしました。
出典 中小企業庁「中小M&Aガイドライン(第3版)」令和6年8月30日公表最も多い失敗は、ご自身の判断で先に動くことです。順序を誤ると、後から取り返せません。
会社が防御姿勢を固めます。
提示した額が上限として扱われます。
20日以内の期間制限を徒過すれば、会社が供託した額で確定いたします。
契約自体が無効とされ得ます。署名押印の前にご相談ください。
株式の併合等には、極めて短い期間制限があります。
配当還元による低額の提示が、実務上最も多く見られます。
期間を管理しなければ、簿価純資産による低い額で価格が確定してしまいます。
ご相談から解決までの流れを、順を追ってご説明いたします。

取得の経緯と交渉の経過を伺います
目指す株式売買価格の水準を定めます
複数の算定方法で株式売買価格を試算します
順序を設計して着手します
調わなければ申立てへ

よくいただくご質問に、実務に即してお答えいたします。
弁護士費用は着手金及び報酬金によります。ご相談の際に、事案に応じた見積りをお示しいたします。
弁護士費用の額は、弁護士費用一覧のページをご覧ください。
初回のご相談において、費用の見込みを具体的に申し上げます。ご相談は事前予約制です。
最終更新日 令和8年7月31日/記載は同日時点の法令及び裁判例に基づいています。税務上の取扱いは税理士にご確認ください。
実務の到達点を、書籍として公表しています。

譲渡制限株式は譲渡自由! 敵対的少数株主の施策
非上場の会社及び同族会社では、名義株主が存在し、相続の繰り返しや節税対策等により株式が分散しやすく、少数株主が発生いたします。その少数株主が敵対的となりますと、株主総会の議決に影響を与え、株式を高値で会社に買い取らせ、経営陣を特別背任で刑事告訴するといった事態が生じます。本書は、敵対的な少数株主及び悪質な株式買取業者の実態と、株式評価における法務と税務の違いを解説し、会社に潜在するリスクを掘り起こして、平時及び有事の対応を示すものです。
目次 第1章 敵対的少数株主問題とは/第2章 敵対的少数株主問題と譲渡制限株式/第3章 敵対的少数株主問題と少数株主権/第4章 敵対的少数株主問題の「有事」対策/第5章 少数株主対策における株式価値評価/第6章 少数株主対策における課税関係/第7章 少数株主対策における留意点/第8章 敵対的少数株主問題の「平時」対策/第9章 敵対的少数株主問題と類似の問題
M&Aは成約から成功の時代へ
中小企業におけるM&Aは、事業承継の有力な手段として広く普及しています一方で、その過程及び成立後において多様なM&Aトラブルが発生しています。悪質な買主による資産の流出、M&A対価の不払い、M&A仲介手数料及びM&A仲介業者をめぐる紛争、株主及び株式の帰属をめぐる対立、表明保証条項違反及びコベナンツ違反を理由とする責任追及、役員退職慰労金の支給拒否並びに役員責任追及に至るまで、その内容は広範に及びます。本書は、実際に紛争化した事例を基礎として法的構造を整理し、実務上の対応を解説するものです。
目次 第1章 悪質な買主のM&Aトラブル/第2章 M&A対価不払いのM&Aトラブル/第3章 M&A仲介手数料及びM&A仲介業者のトラブル/第4章 株主及び株式のM&Aトラブル/第5章 表明保証条項違反のM&Aトラブル/第6章 コベナンツ違反のM&Aトラブル/第7章 役員退職慰労金の支給拒否のM&Aトラブル/第8章 役員責任追及のM&Aトラブル/資料 株式譲渡契約書等
本書籍の記載は、一般的な法制度及び実務の解説であり、個別の事案について一定の結果を保証するものではありません。
その非上場株式、諦める前に。事実関係と事案の経緯をお聞きすれば、たいてい初回で見通しをお伝えできます。
受領した情報の秘密は厳守いたします。

ご送信いただいた情報は、ご相談への対応の目的にのみ使用いたします。
受領した情報の秘密は、弁護士法上の守秘義務に基づき厳守いたします。